



이문종 신한금융투자 연구원은 7일 넷마블게임즈 목표주가를 21만 원에서 17만 원으로 낮췄다. 투자의견은 매수(BUY)로 유지했다. 넷마블게임즈 주가는 6일 15만3천 원으로 장을 마감했다.
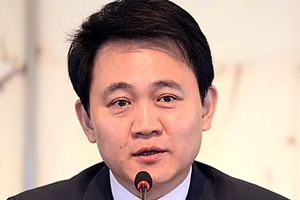
| ▲ 방준혁 넷마블게임즈 이사회 의장. |
이 연구원은 “중국을 포함해 시장에 신작을 내놓는 시기가 지연되고 비용도 늘어나 실적 추정치를 낮춘 점을 목표주가에도 반영했다”고 설명했다.
넷마블게임즈는 현재 신작 18여 종을 준비하고 있다. 블레이드앤소울, 해리포터, 방탄소년단(BTS) 등 전 세계적으로 유명한 지식재산권(IP)을 다수 활용해 성공 가능성도 높게 점쳐졌다.
그러나 신작을 예정대로 출시하려면 인력을 추가로 늘려야 할 것으로 보인다. 올해 인건비로 397억5천만 원을 들일 것으로 예상됐는데 기존 전망치보다 9.4% 많다.
넷마블게임즈가 글로벌 게임유통사(퍼블리셔)인 만큼 여러 지역에서 신규게임에 관련된 마케팅을 진행해야 하는 것도 비용부담을 늘릴 요소로 꼽혔다.
이 연구원은 “넷마블게임즈가 자체적으로 개발한 게임이 아닌 신작을 내놓을 때는 최대 60~70%를 수수료로 책정해야 하는 만큼 수익성이 떨어진다”며 “이 때문에 ‘리니지2레볼루션’ 같은 흥행상품이 필요하다”고 파악했다.
넷마블게임즈의 투자의견을 매수로 유지한 이유로 인지도 높은 지식재산권에 바탕을 둔 신작들과 2조 원 규모의 현금성자산을 활용한 인수합병 가능성을 들었다.
넷마블게임즈는 지난해 4분기에 매출 6158억 원, 영업이익 926억 원을 냈다. 지난해 3분기와 비교해 매출은 5.9% 늘었지만 영업이익은 17.2% 줄었다.
지난해 4분기에 리니지2레볼루션 매출 2394억 원을 올린 것으로 추정됐는데 직전 분기보다 8.9% 줄었다. 특히 국내와 동남아시아 지역에서 매출이 줄어든 것으로 파악됐다. 일본과 북미, 유럽 지역에서는 비교적 흥행했지만 마케팅 비용도 3분기보다 18.2% 늘어났다. [비즈니스포스트 이규연 기자]




