HUFFPOST
HUFFPOST
시장과머니  증시시황·전망

에스티아이 증설효과로 내년 실적 성장, 목표주가도 상향

임주연 기자 june@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

에스티아이 목표주가가 상향조정됐다. 에스티아이는 증설효과로 실적 성장세를 이어갈 것으로 예상됐다. 

이규하 NH투자증권 연구원은 11일 에스티아이 목표주가를 2만5천 원에서 3만 원으로 올려잡고 투자의견을 매수로 유지했다. 
 
에스티아이 증설효과로 내년 실적 성장, 목표주가도 상향
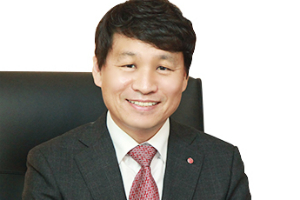
▲ 서태일 에스티아이 대표.

에스티아이는 반도체와 디스플레이 공정용 중앙화학약품 공급장치(C.C.S.S)를 생산하는 업체다. 삼성전자와 삼성디스플레이, SK하이닉스 등 국내 고객사와 BOE와 티안마, CSOT 등 중국 패널업체 등 해외 고객사를 확보해 뒀다. 

에스티아이는 4월에 클린룸 생산능력을 늘렸고 그 증설효과는 2분기부터 본격화됐다. 3분기에는 분기 최대 생산능력에 가까운 매출 900억 원을 거뒀다. 

이 연구원은 “2018년 국내외 IT업체의 투자 확대가 지속될 것으로 예상돼 에스티아이는 조만간 추가적 생산능력을 확보할 것”이라며 “2018년 상반기에 추가 증설을 마무리하고 하반기부터 증설효과를 본격적으로 보면서 실적 성장세가 지속될 전망”이라고 내다봤다. 

이 연구원은 “중국 반도체 산업의 공격적 투자에도 주목할 필요가 있다”며 “에스티아이는 중국 반도체 및 디스플레이 장비 납품 이력이 있어 앞으로 중국 반도체 투자 확대의 수혜를 입을 것”이라고 바라봤다. 

에스티아이는 2018년 매출 3847억 원, 영업이익 582억 원을 거둘 것으로 추산됐다. 이는 올해 실적추정치보다 매출은 24.7%, 영업이익은 35.5% 늘어나는 것이다. [비즈니스포스트 임주연 기자]

최신기사

로이터 "중국 YMTC 침체 증시 고려해 상장 보류, 낸드 생산능력 확장 계획에 차질 ..
민주당 6일부터 '신천지 입당 의혹' 조사 결과 개별 열람, 의원·지역위원장 대상
중국 관영매체 "삼성전자 SK하이닉스 중국 반도체 공장 중요, 미국 규제로 한국 기업 ..
유엔환경계획 '기후 적응 재원' 수천억 달러 부족, "이행 지연되면 장기 지출 더 커져"
[미디어토마토] 이재명 긍정평가 40.6%로 3.1%p 올라, 민주당 37.6% vs ..
삼성전자에서 여섯 번째 노조 설립 추진, 초기업·동행노조 갈등의 새 변수
미국 민주당 승리에도 기후 대응은 제자리 전망, 트럼프 행정부의 독단적 기후정책 해체는..
다올투자 "대웅제약 목표주가 하향, 보툴리눔톡신과 위식도역류 약 모두 돌파구 필요"
GS피앤엘 목표주가 줄줄이 하향, "방한 관광객 증가·호텔 공급 부족에 성장 기대는 유효"
키움증권 "GS리테일 4분기 편의점 매출 반등 전망, 가공식품 가격 인상도 성장 요인"
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.