



김진상 현대차투자증권 연구원은 2일 BNK금융지주의 목표주가를 기존 1만4천 원 보다 3.6% 떨어진 1만3500원으로 하향조정했다. 투자의견은 ‘매수(BUY)’를 유지했다.
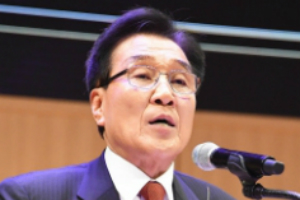
| ▲ 김지완 BNK금융지주 회장. |
BNK금융지주는 3분기 연결기준 순이익 1556억 원을 냈다. 지난해 3분기보다 6.8% 늘었지만 올해 2분기보다는 4.2% 줄어 시장전망치(컨센서스)를 밑돌았다.
김 연구원은 “BNK금융지주의 3분기 순이자마진(NIM)이 2분기보다 0.02%포인트 하락하고 대출은 2분기에 비해 0.1% 늘어나는 데 그쳤다”며 “이에 따라 순이자이익이 2분기와 비교해 0.2% 증가하면서 예상했던 수준을 밑돌았다”고 파악했다.
BNK금융지주는 올해와 내년 수익전망치도 하향조정됐다.
김 연구원은 BNK금융지주의 올해 순이익 전망치를 기존 5900억 원보다 4.9% 낮아진 5610억 원으로 낮춰잡았다. 지난해보다 11.8% 늘어나는 것이다.
2018년 순이익 전망치는 기존 6640억 원보다 3.6% 낮아진 6400억 원으로 하향조정됐다. [비즈니스포스트 임용비 기자]



