



하지만 부동산대책의 여파로 목표주가는 줄줄이 하향조정됐다.
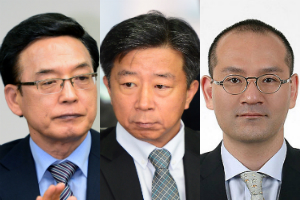
| ▲ (왼쪽부터) 정수현 현대건설 사장, 임병용 GS건설 사장, 이해욱 대림산업 부회장. |
박찬주 대신증권 연구원은 13일 “주요 대형건설사들은 주택부문을 중심으로 영업이익을 개선하고 있다”며 “3분기 영업이익도 증가했을 것”이라고 내다봤다.
현대건설과 대우건설, 대림산업, GS건설, 현대산업개발, 삼성엔지니어링 등 6개 대형건설사는 3분기에 모두 매출 16조175억 원, 영업이익 9093억 원을 냈을 것으로 추정됐다. 지난해 3분기와 비교해 매출은 6%, 영업이익은 23.4% 늘어나는 것이다.
대형건설사들은 해외에 보유한 부실현장의 공사를 거의 마무리하면서 손실규모를 꾸준히 축소하고 있다. 2015년 이후 수주한 국내 재건축사업 현장에서 15% 안팎의 영업이익률을 내고 있는 점도 수익성 확대에 기여하고 있다.
지난해와 올해도 재건축사업이 활발하게 이뤄졌기 때문에 주택사업을 중심으로 한 이익개선세는 2019년까지 이어질 가능성이 큰 것으로 전망된다.
하지만 대형건설사 주가는 반대로 움직이고 있다. 문재인 정부가 6·19부동산대책과 8·2부동산대책, 9·5후속대책 등을 연달아 내놓으면서 주택시장을 바라보는 시각이 싸늘해지고 있기 때문이다.
실제로 현대건설 주가는 8·2부동산대책 이후 현재까지 14%가량 빠졌다. 같은 기간 대우건설(12.2%)와 대림산업(10.9%), GS건설(16%) 주가도 모두 빠졌다.
박 연구원은 “올해 해외수주 금액이 지난해보다 늘어날 것으로 추정되는 등 대형건설사 경영환경이 나쁘지 않지만 시장의 관심사는 부동산대책에 따른 영향에 집중돼 있다”고 파악했다.
대형건설사들이 부동산시장 규제의 여파에서 벗어나기 전까지 주가는 지지부진한 흐름을 보일 것으로 전망된다.
현대건설 목표주가는 기존보다 16% 낮은 5만4천 원으로 하향조정됐다. 대림산업 목표주가도 기존보다 7% 낮아진 10만2천 원으로 조정됐으며 현대산업개발과 GS건설 목표주가는 각각 18%, 15% 하향조정됐다. [비즈니스포스트 남희헌 기자]




