LS일렉트릭의 최근 주가 하락이 반영됐다. 다만 우호적 업황과 구리 가격 상승세 등을 고려하면 주가 상승 잠재력은 높은 것으로 평가됐다.
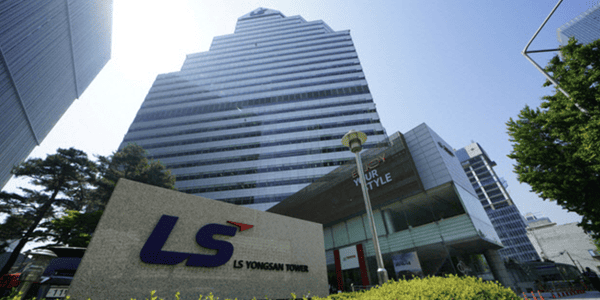
| ▲ 최관순 SK증권 연구원은 11일 LS의 목표주가를 낮췄지만, 주가 상승 가능성은 높다고 평가했다. <LS> |
최관순 SK증권 연구원은 11일 LS 목표주가를 기존 63만 원에서 54만 원으로 내렸다. 투자의견은 매수(BUY)로 유지했다.
10일 LS 주가는 32만1500원에 거래를 마쳤다.
최 연구원은 “LS일렉트릭의 주가 하락분을 반영해 목표주가를 낮췄지만, 보수적으로 봐도 주가 상승 여력은 충분하다”고 말했다.
올해 하반기에도 LS의 실적 개선세는 지속될 것으로 전망했다.
최 연구원은 “전력 인프라 관련 수요 폭증에 따라 LS 자회사 전반에 걸친 실적 상승이 하반기에도 유지될 것”이라며 “올해 하반기 LS의 연결 영업이익은 상반기 대비 2.8% 증가한 9254억 원을 예상한다”고 말했다.
그는 “LS일렉트릭은 배전에서 송전으로 포트폴리오를 확장하고 있으며, LS전선은 4분기부터 유럽 송전망 운영사 테네트(TenneT)용 매출이 본격화할 것”이라며 “LS아이앤디는 올해 영업이익 2조 원 달성이 유력하며, LSMnM은 올해 5천억 원대의 영업이익을 낼 것”이라고 설명했다.
LS전선의 순자산가치(NAV)를 고려하면 LS의 현재 주가는 저평가된 것으로 분석됐다.
최 연구원은 “LS전선은 비상장사로 장외시장인 K-OTC에서 거래되고 있으며, 시가총액은 3조4천억 원 수준”이라며 “하지만 LS전선이 보유하고 있는 상장사 가온전선, LS에코에너지, LS마린솔루션 등 3곳의 지분 가치만 8조6천억 원에 달한다”고 말했다.
이어 “LS의 현재 NAV 대비 할인율은 55.6%로, 사상 최대 실적을 경신하고 있는 현 실적과 괴리가 있다”고 말했다.
자사주 소각도 주가 상승의 촉매가 될 수 있을 것으로 전망했다.
최 연구원은 “LS는 보유 자사주 12.3% 가운데 11.1%가 소각 대상”이라며 “구체적 시점은 확정되지 않았으나 상법개정에 따라 2027년 9월까지는 소각 대상이므로 자사주 소각 시점에 주목할 필요가 있다”고 말했다.
LS는 2026년 연결기준 매출 41조3140억 원, 영업이익 1조8250억 원을 낼 것으로 전망됐다. 지난해보다 매출은 29.8% 늘고, 영업이익은 69.9% 증가하는 것이다. 최재원 기자