내년 하반기부터 메모리반도체 수급상황이 개선돼 향후 영업이익이 늘어날 것으로 전망됐다.
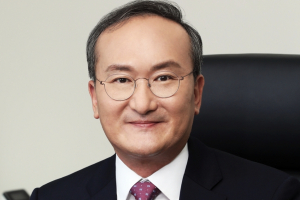
| ▲ 이석희 SK하이닉스 각자대표이사 사장. |
도현우 NH투자증권 연구원은 27일 SK하이닉스 목표주가를 기존 15만 원에서 16만 원으로 높여 잡았다. 투자의견은 매수(BUY)를 유지했다.
26일 SK하이닉스 주가는 10만2천 원에 거래를 마쳤다.
도 연구원은 “최근 메모리반도체를 둘러싼 수요 환경은 부정적이지만 이는 8개월 동안 지속된 SK하이닉스 주가 하락에 대부분 반영됐다”며 “내년 하반기부터 메모리반도체 수급상황 개선이 시작될 것으로 전망된다”고 내다봤다.
SK하이닉스는 전날 3분기 실적 콘퍼런스콜에서 D램 공급전략을 놓고 수익성을 우선시하겠다고 발표했다.
4분기부터 고객 수요에 부정적 움직임이 발생한다면 출하를 줄이겠다는 것이다. 또 내년 D램 자본지출(CAPEX)도 시장 점유율보다는 수요 예측에 기반한 수익성을 고려해 계획하겠다는 방침을 세웠다.
도 연구원은 “SK하이닉스의 보수적 전략 설정이 인상적”이라며 “이 점이 현실화하면 2022년 D램 공급 증가세가 축소돼 메모리 가격 하락은 단기에 끝날 수 있고 수급상황도 개선될 것이다”고 바라봤다.
D램 평균판매가격(ASP)이 내년 4분기까지 하락할 것으로 예상됐으나 이보다 빨리 상승세로 전환할 수 있다는 것이다.
내년 상반기 메모리반도체 업황 부진 탓에 SK하이닉스는 내년 영업이익 10조7천억 원을 거둘 것으로 전망됐다. 올해 영업이익 전망치보다 14% 줄어든 것이다.
다만 내년 하반기부터 수급상황이 개선돼 2023년 영업이익은 15조7700억 원으로 전년 실적 추정치보다 47% 증가할 것으로 예상됐다.
도 연구원은 “SK하이닉스는 경쟁기업과 비교해 부족했던 낸드사업의 경쟁력이 높아지고 있는 점도 긍정적”이라며 “2021년 연간 낸드사업부문 흑자전환과 함께 연말까지 인텔 낸드사업부 인수도 마무리될 것으로 예상된다”고 바라봤다.
SK하이닉스는 2021년 연결기준으로 매출 42조4940억 원, 영업이익 12조3800억 원을 낼 것으로 전망됐다. 2020년보다 매출은 33%, 영업이익은 147% 늘어나는 것이다. [비즈니스포스트 장상유 기자]