



컴포넌트, 모듈, 기판 등 모든 사업부문이 올해 좋은 실적을 낼 수 있을 것으로 전망됐다.
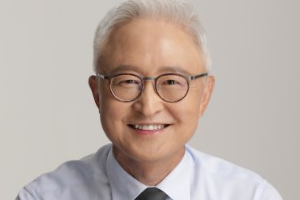
| ▲ 경계현 삼성전기 대표이사 사장. |
박찬호 현대차증권 연구원은 29일 삼성전기 목표주가를 23만 원, 투자의견을 매수(BUY)로 신규 제시했다.
28일 삼성전기 주가는 18만2천 원으로 거래를 끝냈다.
박 연구원은 “적층세라믹커패시터(MLCC)의 수요 증가로 평균판매가격이 높아지면서 올해 삼성전기의 컴포턴트사업부문의 수익성이 개선됐다”며 “국내 및 중화권업체들의 스마트폰 출하량이 성장하면서 삼성전기의 모듈사업부문의 공급실적 또한 좋아졌다”고 분석했다.
박 연구원은 삼성전기의 기판사업부 역시 올해 좋은 실적을 낼 것으로 예상했다. 박 연구원에 따르면 경쟁사의 공급차질 이슈가 수급 불균형으로 이어져 기판의 평균판매가격이 상승했고, 이에 따라 삼성전기 기판사업부의 수익성이 개선됐다.
삼성전기의 중장기 실적 전망 역시 밝은 것으로 예상됐다.
박 연구원은 “중장기적 관점에서 5G통신의 보급 확산과 전장 IT부품 수요 증가는 삼성전기의 모든 사업부문의 새로운 주요 매출처 확대로 이어질 것”이라며 “컴포넌트부문은 고부가가치 5G통신 및 전장용 적층세라믹커패시터, 기판부문은 5G통신 패키지기판(BGA), 모듈부문은 광학적영상 흔들림방지(OIS) 기술과 폴디드줌(잠망경 형태의 카메라)을 채용한 카메라 및 전장용 카메라사업 확대 등이 주요 성장요인이 될 것”이라고 전망했다.
삼성전기는 올해 연결기준으로 매출 10조1420억 원, 영업이익 1조5740억 원을 낼 것으로 전망됐다. 2020년보다 매출은 2.7%, 영업이익은 8.8% 늘어나는 것이다. [비즈니스포스트 윤휘종 기자]




