2021년 하반기 벌크선 해상운임 상승으로 실적이 증가할 것으로 예상됐다.
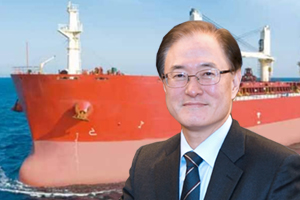
| ▲ 안중호 팬오션 대표이사 부사장. |
13일 양지환 대신증권 연구원은 팬오션 목표주가를 기존 9천 원에서 1만1천 원으로 높여잡았다. 투자의견은 매수(BUY)를 유지했다.
12일 팬오션 주가는 7750원으로 장을 마감했다.
팬오션은 벌크선을 이용해 곡물과 석탄, 철광석 등 건화물의 해상운송을 주력으로 하는 하림지주(지분 54.7%) 자회사다.
최근 중국을 비롯한 세계 주요국가들이 사회기간시설 투자를 늘리면서 철광석 물동량이 급격이 증가함에 따라 벌크선 운임도 동반상승하고 있다.
양 연구원은 "팬오션은 3분기에 들어서야 신규계약을 통해 시황상승에 따른 수혜를 온전히 누릴수 있게 됐다"며 "하반기 벌크선 운임 상승을 고려해 21년과 22년 영업이익 추정치를 상향조정했다"고 바라봤다.
양 연구원에 따르면 팬오션은 벌크선 확보가 용이했던 지난해와 올해 1분기 벌크선을 확보하는데 주력해 2분기 말 기준 293척을 운영하고 있다. 하반기 8척의 벌크선을 추가 확보할 것으로 예상된다.
또 2분기까지 기존계약 영향으로 올해 해상운임 상승에 따른 효과를 충분히 보지 못했지만 3분기부터 높아진 운임을 적용받아 이익이 늘어날 것으로 기대된다.
팬오션은 2021년 연결기준 매출 4조680억 원, 영업이익 4230억 원을 낼 것으로 전망됐다. 2020년보다 매출은 55.8%, 영업이익은 87.7% 늘어나는 것이다. [비즈니스포스트 조충희 기자]