



국내 증시에서 정유 조선 철강 건설 등 이른바 대형주들이 부진을 딛고 일어서 반등할 수 있을까?
정유업종은 올해 실적개선에 힘입어 주가 상승에 대한 기대가 높다.
하지만 조선업종 흑자전환 기대감과 건설업종 실적개선세는 아직 주가로 반영되기 어려울 것으로 보인다. 철강업종의 리스크는 가시지 않은 것으로 분석됐다.
 |
||
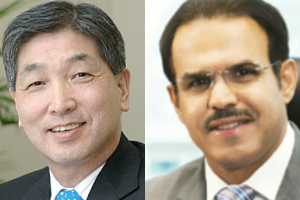
| ▲ 정철길 SK이노베이션 부회장과 나세르 알 마하셔 에쓰오일 CEO. | ||
안 연구원은 정유, 조선, 철강, 건설 등 몇년 동안 경기둔화로 최악의 실적을 기록한 기업들이 올해 의미있는 실적 반등을 할 것으로 전망했다.
대표적인 정유주인 SK이노베이션과 에쓰오일은 지난해 호실적을 내면서 올해 들어 주가가 꾸준히 강세를 나타내고 있다.
SK이노베이션은 지난해 1조9803억 원, 에쓰오일은 8775억 원의 영업이익을 내 역대 2번째로 높은 실적을 거뒀다.
안 연구원은 조선업종의 흑자 전환도 기대했다.
안 연구원은 “조선업은 흑자 전환 여부가 투자 판단의 중요한 분기점”이라며 “최근 몇년 동안 적자가 빅배스를 통한 대규모 손실에 기인한 만큼 앞으로 대규모 손실이 발생하지 않는다면 흑자 전환을 기대할 수 있을 것”이라고 내다봤다.
조선업종은 지난해 조선3사가 8조 원의 적자를 내는 등 대규모 손실을 입었다. 하지만 삼성중공업이 4분기에 흑자전환하고 현대중공업이 적자규모를 축소하는 등 실적 개선세를 보이고 있다.
안 연구원은 건설업종도 실적 개선 중에 있다고 분석했다. 하지만 주가 상승을 이끌 정도는 아니라고 판단했다.
안 연구원은 “주요 건설업종은 턴어라운드 과정”이라면서도 “이익 개선이 주가에 영향을 미치는 구간에는 접어들지 못하고 있다”고 진단했다.
철강업종은 아직 바닥을 확인하지 못한 것으로 분석됐다.
안 연구원은 “철강업종은 글로벌 경기둔화에 따른 이익감소보다 포스코 지배구조 불확실성에 대한 할인효과가 더 크다”며 “장부가치의 바닥이 나타날 때 투자시점을 잡아야 위험 대비 수익률이 높을 것”이라고 강조했다. [비즈니스포스트 김디모데 기자]




