



현대미포조선 주식도 조선업종 최선호주로 꼽혔다.
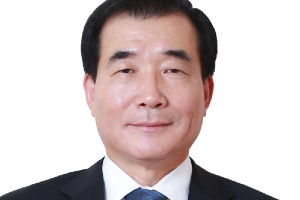
| ▲ 신현대 현대미포조선 대표이사 사장. |
유승우 SK증권 연구원은 25일 “코로나19로 글로벌 물동량이 줄어드는 가운데서도 화학제품 물동량은 줄지 않았다”며 “화학제품운반선 수요가 꾸준하다는 점은 현대미포조선에 긍정적”이라고 분석했다
현대미포조선은 2020년 3분기 연결기준 매출 6920억 원, 영업이익 150억 원을 낼 것으로 전망됐다. 직전 분기와 비교해 매출은 4.4% 줄지만 영업이익은 23.7% 늘어나는 것이다.
코로나19에 따른 울산 조선소의 공사 차질 등 악재가 발생하지 않아 공사 진행률에 문제가 없었다.
유 연구원은 현대미포조선의 3분기 실적 개선보다도 올해 수주 호조가 더욱 긍정적이라고 봤다.
현대미포조선은 8월 말 기준으로 16억8천만 달러어치 선박을 수주했다. 올해 수주목표 36억5천만 달러의 46%를 달성해 국내 조선사들 가운데 가장 높은 달성률을 보이고 있다.
이는 미국의 화학제품 수출량이 늘면서 화학제품운반선 발주도 늘고 있어서다. 현대미포조선은 화학제품운반선 수주 및 건조시장의 1위 조선사다.
미국의 2020년 1~7월 누적 폴리에틸렌(PE) 수출량은 388만 톤이다. 지난해 같은 기간보다 15.8% 늘었다.
유 연구원은 “현대미포조선은 올해 수주 약진으로 미래 실적과 관련한 우려를 씻어냈으며 미국 화학제품 수출 증가세 덕분에 수주 모멘텀도 유효하다”며 “조선업종의 최선호주(톱픽)로 제시한다”고 말했다.
유 연구원은 이날 현대미포조선 목표주가 4만 원과 투자의견 매수(BUY)를 유지했다.
24일 현대미포조선 주가는 2만7700원에 거래를 마쳤다. [비즈니스포스트 강용규 기자]




