
HUFFPOST
HUFFPOST
시장과머니  공시

"스튜디오드래곤 주가 상승 전망", 지상파 방송국으로 매출처 넓혀

박안나 기자 annapark@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

스튜디오드래곤 주가가 오를 것으로 전망됐다.

지상파 방송국으로 매출처를 확대함에 따라 이익 안정성이 높아질 것으로 기대됐다.
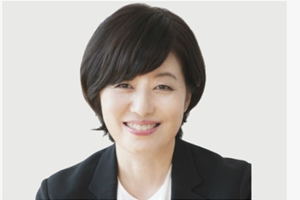
 
"스튜디오드래곤 주가 상승 전망", 지상파 방송국으로 매출처 넓혀
▲ 최진희 스튜디오드래곤 대표이사.

이화정 NH투자증권 연구원은 14일 스튜디오드래곤 목표주가를 11만 원, 투자의견을 매수(BUY)로 유지했다.

13일 스튜디오드래곤 주가는 8만7천 원에 거래를 마쳤다. 

이 연구원은 “스튜디오드래곤은 2020년 매출 플랫폼 다각화 노력으로 실적 안정성이 높아질 것”이라고 내다봤다.

스튜디오드래곤은 CJENM과 넷플릭스에 높은 매출 의존도를 보이고 있지만 제작 작품이 지상파 방송국에 편성되는 등 매출처를 다각화하고 있는 것으로 파악됐다.

2020년 스튜디오드래곤에 소속된 김은숙 작가의 신작인 대작 ‘더 킹: 영원의 군주’가 지상파 방송국 SBS에 편성될 것으로 알려졌다.

스튜디오드래곤은 글로벌 온라인 동영상서비스(OTT) 경쟁이 심화됨에 따라 글로벌 판매 수요처가 증가해 실적 안정성 또한 개선될 것으로 기대됐다.

한한령 해제에 따른 중국시장 매출 재개 가능성 또한 스튜디오드래곤이 실적 호조를 보일 것이라는 기대감을 높이는 요인으로 꼽혔다.

이 연구원은 “한국과 중국의 관계 진전으로 중국시장 진출이 재개되면 중국 매출 대부분이 영업이익에 반영될 것”이라고 말했다.

스튜디오드래곤은 2020년 연결기준으로 매출 5584억 원, 영업이익 727억 원을 낼 것으로 예상댔다. 2019년 실적 추정치보다 매출은 17.96%, 영업이익은 86.72% 증가하는 것이다. [비즈니스포스트 박안나 기자]


최신기사

신한·국민 이어 하나·부산은행도 당했다, 시중은행 해킹 피해 확산
[오늘의 주목주] '고유가 수혜 기대감' SK이노베이션 주가 8%대 올라, 코스피 기관..
법원, 한화오션 '웰리브지회 교섭 포함' 집행정지 신청 기각
미래에셋증권 글로벌 MTS 브랜드 '맵스'로 통일, 박현주 '한국판 로빈후드' 확장 시동
LIGD&A 한국산 전투기 KF-21 체계개발 수주 '유력', 추진기관은 한화에어로스페..
한화시스템 장거리 지대공 유도무기 최초 수출 기대감, 양기원 '우주·AI' 20조 투자..
위메이드 '새 주인' 맞이 한달 앞으로, 박관호 퇴장 뒤 경영전략 변화 촉각
HLB가 되살린 바이오주 투심, 4분기 '기술이전 성수기' 타고 이어질까
삼성전자 '적자 MX사업부' 살리려 갤럭시S 인상 카드 꺼내, 노태문 수익성·점유율 줄..
4대 은행장 연임 전선 분위기 한 달 전과 달라져, 우리은행 빼고 안심 못한다
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.


