
HUFFPOST
HUFFPOST
기업과산업  화학·에너지

에쓰오일 2분기 '깜짝실적' 가능, 경유 수익성 좋고 화학사업도 호조

이상호 기자 sangho@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

에쓰오일이 2분기에 깜짝 실적을 낼 수도 있다.

백영찬 KB증권 연구원은 18일 “에쓰오일은 올해 2분기에 정제유 수익성이 좋아지고 재고 관련 손익이 늘어나는 등 실적에 긍정적 요인이 많다”며 ”에쓰오일의 2분기 실적은 시장예상치를 크게 상회할 것”이라고 바라봤다.
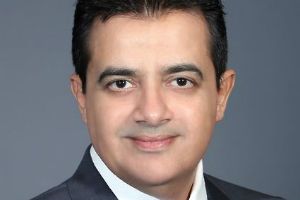
 
에쓰오일 2분기 '깜짝실적' 가능, 경유 수익성 좋고 화학사업도 호조
▲ 오스만 알 감디 에쓰오일 CEO.

경유 수익성이 좋아지면서 2분기 실적에 크게 힘을 보탤 것으로 예상됐다.

에쓰오일은 2017년 기준은 전체 매출 가운데 78.6%를 정제부문에서 거뒀다. 경유 매출은 전체 매출의 29.2%다.

국제유가 오름세를 보이면서 재고자산의 평가가치가 오르는 점도 에쓰오일 2분기 실적에 긍정적이다.

재고자산 평가를 놓고 원/달러 환율도 안정화되면서 실적이 늘어나는 데 긍정적으로 작용할 것으로 파악됐다.

에쓰오일은 석유사업부문에서 2분기에 영업이익 3032억 원을 볼 것으로 전망됐다. 2017년2분기에는 석유사업부문에서 영업손실 849억 원을 봤다.

2분기에 화학사업부문도 영업이익이 늘어날 것으로 예상됐다.

백 연구원은 “벤젠 스프레드(제품가격에서 원재료 가격을 뺀 값)가 줄었지만 폴리자일렌(PX)과 프로필렌의 스프레드는 1분기보다 늘었다”며 “에쓰오일은 올해 2분기 화학사업부문에서 영업이익이 2017년 같은 기간보다 15.0% 늘어난 837억 원을 거둘 것”이라고 내다봤다.

에쓰오일은 2018년 2분기 연결기준으로 매출 6조1451억 원, 영업이익 4927억 원을 낼 것으로 전망됐다. 2017년 2분기보다 매출은 31.7%, 영업이익은 320.0% 늘어나는 것이다. [비즈니스포스트 이상호 기자]

최신기사

DB증권 "동아제약 합병으로 헬스케어 투자 여유 커져, 자회사 상장 우려도 해소"
미국 SMR 인허가 빨라져 GE버노바히타치 사업 탄력, 삼성물산 유럽 수주도 기대
씨티그룹 "한국은행 11월과 2월 모두 금리 인상" 전망, GDP와 물가 상승해 통화 ..
교보증권 "BGF리테일 4분기 영업이익 증가 전망, 외국인 매출 성장·비용 부담 완화"
유엔 기후총회 '안탈리아 AI 서약' 빅테크 참여 유도 실패, 실효성 부족 지적
KB증권 "삼성SDS 목표주가 상향, AI 도입 확대로 수주 증가 전망"
현대차그룹 보스턴다이내믹스, 글로벌파운드리와 '아틀라스' 반도체 현장 테스트
삼성전기-엔비디아 AI 반도체 부품 협력 확대, 기판 이어 MLCC 공급 추진
비트코인 8835만 원대 약보합, 엔비디아 호실적 발표 뒤 가상화폐 시장 관망세
하나증권 "엔비디아 깜짝 실적에 반도체주 투심 개선 기대, 관련주 삼성전자 SK하이닉스"

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.


