



박애란 KB증권 연구원은 16일 하이트진로 목표주가를 3만2천 원에서 2만8천 원으로 낮췄다. 투자의견은 매수(BUY)를 유지했다.
15일 하이트진로 주가는 2만1550원에 장을 마쳤다.
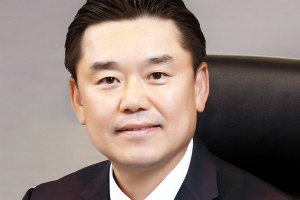
| ▲ 김인규 하이트진로 대표이사 사장. |
박 연구원은 “하이트진로는 1분기 실적이 전망치를 큰 폭으로 밑돌았다”며 “광고선전비와 인건비 등 비용 부담이 커졌기 때문”이라고 바라봤다.
하이트진로는 올해 1분기 매출 4207억 원, 영업이익 167억 원을 거뒀다. 지난해 1분기보다 매출은 1.8% 늘고 영업이익은 흑자 전환했다.
하이트진로는 올해 1분기 광고선전비가 지난해 1분기보다 73억 원 증가했다. 5월 초 필라이트 후레쉬 출시를 앞두고 1분기에 판촉을 공격적으로 진행했다.
최저임금 인상도 하이트진로 1분기 수익에 악영향을 끼쳤다.
하이트진로는 올해 1분기 용역 비용이 지난해 1분기보다 24억 원 늘어났다.
하이트진로는 올해 연결기준으로 매출 1조9896억 원, 영업이익 1511억 원을 거둘 것으로 전망됐다. 지난해보다 매출은 5.3%, 영업이익은 73.3% 증가하는 것이다.
박 연구원은 “하이트진로는 필라이트를 처음 내놓은 뒤 1년 만에 제품군을 강화했다”며 “1분기 비용 부담이 커진 점 보다 앞으로 필라이트 제품을 다각화한 데 주목해야 한다”고 덧붙였다. [비즈니스포스트 박경훈 기자]




