



이상헌 하이투자증권 연구원은 8일 “두산은 자체사업 실적이 올해 1분기에 늘어난 데 이어 2분기에도 강세를 보일 것”이라며 “연료전지와 협동로봇 등 신사업도 성장이 본격화될 것”이라고 바라봤다.
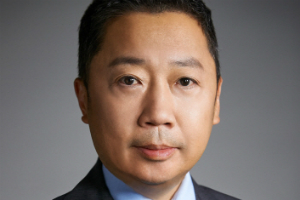
| ▲ 박정원 두산그룹 회장. |
두산은 1분기 자체사업부문에서 매출 7854억 원, 영업이익 564억 원을 거뒀다. 2017년 1분기보다 매출은 26.4%, 영업이익은 48.8% 늘었다.
두산은 전자사업 문과 산업차량부문에서 안정적 실적을 유지한 데다 모트롤부문과 면세부문 실적이 개선됐다.
각종 유압기기를 생산하는 모트롤부문은 올해 1분기 매출이 1439억원으로 2017년 1분기보다 56% 늘었다.
면세부문은 올해 1분기 영업이익이 2017년 같은 기간과 비교해 적자에서 흑자로 돌아섰다.
이 연구원은 “두산은 2분기에도 기존 사업부의 실적 강세가 계속될 것”이라며 “연료전지부문에서 매출이 늘고 두타몰을 합병한 효과에 힘입어 900억 원 이상의 영업이익을 낼 수 있을 것”이라고 예상했다.
두산은 올해 연료전지사업의 성장이 본격화될 것으로 전망됐다.
연료전지는 수소의 전기화학 반응으로 전기와 열을 생산하는 친환경 발전장치다. 두산은 2014년 미국 ‘CEP’를 인수해 국내의 퓨얼셀파워와 합병하며 연료전지사업에 뛰어들었다.
이 연구원은 “두산은 올해 연료전지부문에서 신규 수주가 1조1천억 원 수준에 이를면서 본격적 성장세를 보일 것”이라고 내다봤다.
두산의 또 다른 신사업인 협동로봇부문도 성장할 것으로 예상됐다. 협동로봇은 사람이 해야 하는 섬세하면서도 단순 반복적 일을 대신해주는 기계장치를 말한다.
이 연구원은 “협동로봇시장은 아직 태동기로 성장성이 큰 시장”이라며 “두산은 100% 자회사인 두산로보틱스를 통해 해외 진출과 채널 구축에 힘쓰고 있어 올해 하반기부터 구체적 성과를 낼 수 있을 것”이라고 전망했다.
두산은 올해 연결기준으로 매출 19조3090억 원, 영업이익 1조4510억 원을 낼 것으로 예상됐다. 2017년보다 매출은 9.8%, 영업이익은 23.0% 늘어나는 것이다. [비즈니스포스트 이상호 기자]




