



박종렬 현대차투자증권 연구원은 25일 대교의 목표주가를 기존 1만700원에서 9800원으로 낮췄다. 투자의견은 매수(BUY)로 유지했다.
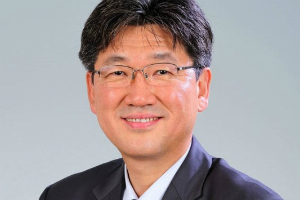
| ▲ 박수완 대교 대표이사. |
대교 주가는 24일 7830원으로 장을 마쳤다.
박 연구원은 “주력사업인 학습지 눈높이부문의 실적은 좋다”면서도 “차이홍, 솔루니, 미디어 등 대부분 사업이 예상치를 밑도는 부진한 실적을 보이고 있다”고 파악했다.
대교는 1분기에 매출 2030억 원, 영업이익 109억 원을 거둔 것으로 예상됐다. 2017년 같은 기간보다 매출은 3.5%, 영업이익은 10.1% 줄어드는 것이다.
차이홍과 국내 자회사들의 실적이 저조한 데 더해 신규사업인 마이다스리조트도 영업적자를 보면서 영업이익도 떨어진 것으로 분석됐다.
다만 학습지 눈높이부문은 러닝센터의 효율성이 올라가면서 영업이익률이 6.2%로 높아졌다. 2017년 같은 기간과 비교해 1.2%포인트 상승한 것이다.
박 연구원은 “대교는 올해부터 차이홍과 솔루니사업을 공격적으로 사업을 전개할 것으로 보인다”며 “올해에는 지난해보다 높은 성장을 보일 것”이라고 내다봤다. [비즈니스포스트 윤휘종 기자]




