HUFFPOST
HUFFPOST
시장과머니  증시시황·전망

SKC 목표주가 높아져, 모든 사업부문에서 실적개선 뚜렷

임용비 기자 yblim@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

SKC 목표주가가 올랐다. 화학과 필름 등 각 사업부문의 실적이 개선되면서 영업이익이 늘어날 것으로 전망됐다.

이동욱 키움증권 연구원은 16일 SKC의 목표주가를 5만8천 원으로 높이고 투자의견은 ‘매수’를 유지했다. SKC 주가는 전날 4만5750원에 장을 마쳤다.
 
SKC 목표주가 높아져, 모든 사업부문에서 실적개선 뚜렷
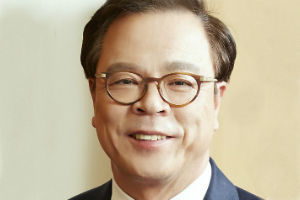
▲ 이완재 SKC 사장.

이 연구원은 “SKC가 지난해 4분기 주력제품인 프로필렌글리콜(PG) 플랜트를 증설했는데 이것이 올해 본격적으로 실적에 반영될 것”이라며 “필름부문에서 자회사인 SKCINC의 제품믹스 변환 작업이 끝나면서 실적이 크게 개선되고 신사업 및 기타부문에서도 전방산업 성장으로 반도체와 소재사업의 실적이 추가 개선되면서 전체 영업이익이 지난해보다 큰 폭으로 늘어날 것”이라고 바라봤다.

SKC는 올해 연결기준으로 매출 2조3594억 원, 영업이익 2265억 원을 낼 것으로 추산됐다. 지난해보다 매출은 15.8%, 영업이익은 31% 늘어나는 것이다.

올해 상반기에는 프로필렌옥사이드(PO) 시황도 호조를 보일 것으로 예상됐다. 프로필렌옥사이드는 우레탄의 원료로 쓰이는데 SKC가 화학부문의 주력제품으로 생산하고 있다.

이 연구원은 “유가 상승에 따라 원재료 가격이 오르고 중국에서 환경규제에 따라 가동률이 낮아지면서 1월 중국의 프로필렌옥사이드 가격이 톤 당 1900~2천 원 수준을 보이고 있다”며 “상반기 프로필렌옥사이드의 시황이 호조를 이어갈 것”이라고 전망했다. [비즈니스포스트 임용비 기자]

최신기사

금융위원장 이억원 "주택담보대출 '추가 규제설'은 허위정보, 수사의뢰"
방사청, '뇌물·원가 부정 혐의' LIGD&A에 입찰자격 24개월 제한
KBS 사장 최종 후보자에 PD 출신 이태현, 전 콘텐츠웨이브 대표
이재명 인천 계양구 3기 신도시 현장 시찰, "공공주택 공급 속도 높여야"
오세훈 시장직 걸린 2심 선고 재판 실시간 중계 결정, 23일 오후 2시
재경부 차관 권대영 가상자산 과세 간담회, "세심하게 설계해 운영하겠다"
[20일 오!정말] 이재명 "신청 안 하면 안 해주는 게 실질적 불평등"
[오늘의 주목주] '방산주 약세' 한화에어로스페이스 주가 11%대 급락, 코스피 외국인..
노무라증권 "메모리 공급 부족 2028년까지 지속, 삼성전자·SK하이닉스 주식 '매수'..
카카오, 2차 소액주주 간담회서 "대주주 블록딜·자회사 매각·유상증자 모두 사실무근"
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.