이남준 KTB투자증권 연구원은 18일 “CJCGV는 중국에서 기대작들의 연이은 흥행성공 덕에 3분기 실적이 좋아질 것”이라며 “국내 사업부진 등 탓에 떨어졌던 주가도 다시 오를 것”이라고 내다봤다.
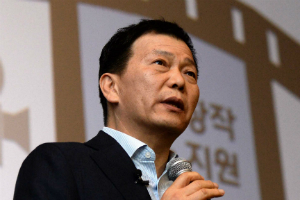
| ▲ 서정 CJCGV 대표. |
CJCGV는 3분기에 연결기준으로 매출 4조4130억 원, 영업이익 3680억 원을 낼 것으로 전망됐다. 지난해 같은 기간보다 매출은 5%, 영업이익은 8% 늘어나는 것이다.
CJCGV는 현재 홍콩에 1개, 중국에 91개의 극장을 운영하고 있다.
중국에서 영화티켓 판매수익은 3분기 들어 16일까지 지난해 같은 기간보다 46% 성장했다.
이 연구원은 “CJCGV는 3분기에 로컬영화 ‘전랑2’가 유례없는 흥행을 보였고 ‘스파이더맨’, ‘덩케르트’ 등 헐리우드 작품들까지 흥행에 성공하면서 사상 최대 분기 박스오피스 매출을 내고 있다”며 “중국에서 시장점유율 감소 우려도 있었으나 실제로 큰 변화는 없었던 것으로 확인됐다”고 파악했다.
CJCGV 중국법인은 3분기에 영업이익 115억 원을 낼 것으로 전망됐다.
중국 박스오피스의 호조가 CGV 4DX사업부의 성장으로 이어질 것으로 보인다. 이 연구원은 “CGV 4DX사업부는 전체 상영관 가운데 중국에 가장 많은 상영관을 운영하고 있는 만큼 중국 박스오피스의 성장세 덕에 실적이 좋아질 것"이라고 바라봤다.
CJCGV 4DX상영관은 중국에만 130개로 전체 4DX상영관 가운데 비중이 33.6%에 이른다. CGV 4DX사업부는 3분기 영업이익 51억 원을 낼 것으로 예상됐다.
중국CGV의 성장에 힘입어 3분기 들어 급락했던 주가도 다시 오를 것으로 예상됐다.
이 연구원은 “CJCGV 주가에는 국내 사업부 부진에 대한 우려가 충분히 반영된 상황”이라며 “중국의 성장가능성이 충분히 반영되지 않은 만큼 앞으로 주가가 오를 것”이라고 내다봤다.
18일 CJCGV 주가는 전날보다 5100원(8.08%) 오른 6만8200원에 장을 마쳤다. 14일부터 3거래일 연속 상승세를 이어갔다. [비즈니스포스트 서하나 기자]