



백화점 사업부의 모든 품목군에서 고른 매출 성장세가 이어질 것으로 전망됐다.
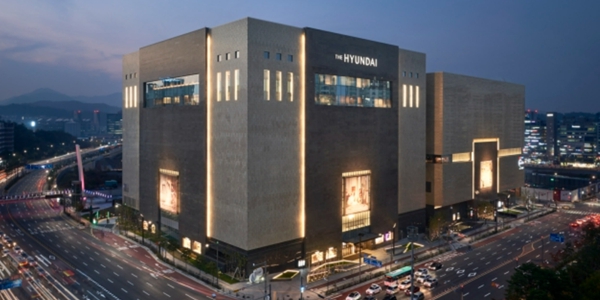
| ▲ 현대백화점이 2분기에도 양호한 실적을 낼 것으로 전망됐다. 사진은 경기도 성남시에 있는 현대백화점 판교점. <현대백화점> |
남성현 IBK투자증권 연구원은 17일 현대백화점 목표주가를 기존 13만 원에서 25만 원으로 높여잡았다. 투자의견은 매수(BUY)를 유지했다.
16일 현대백화점 주가는 19만8400원에 거래를 마쳤다.
남 연구원은 “2분기 백화점 기존점 매출 성장률은 10% 중반대를 기록할 것”이라며 “명품과 의류, 패션, 잡화 등 모든 품목군에서 고른 성장세가 이어지고 있다”고 설명했다.
면세점 사업부에서도 수익성이 개선될 것으로 예상됐다.
남 연구원은 “외국인 관광객 유입 효과로 시내 면세점 수익성이 크게 개선되고 있다”며 “공항 면세점 DF2 권역 운영에 따른 영업이익 증가도 기대해볼 수 있을 것”이라고 내다봤다.
현대백화점은 2분기 시장 기대치(컨센서스)를 웃도는 실적을 낼 것으로 예상됐다.
현대백화점은 2분기 연결기준으로 매출 1조1953억 원, 영업이익 1121억 원을 낼 것으로 전망됐다. 지난해 같은 기간과 비교해 매출은 10.6%, 영업이익은 29.0% 증가하는 것이다.
남 연구원은 “지누스 실적 부진으로 영업이익이 감소할 것으로 예상됐다”며 “다만 백화점 및 면세점 사업부 호조가 이어지면서 컨센서스를 웃도는 영업이익을 낼 수 있을 것”이라고 내다봤다.
하반기 수익성은 더욱 향상될 것으로 전망됐다.
남 연구원은 “하반기에는 지누스의 비용 효율화 작업이 마무리되면서 수익성이 한층 향상될 것”이라며 “백화점 매출 성장세와 인천공항 면세점 면적 확대 효과가 더해져 영업이익 증가폭도 커질 것으로 보인다”고 바라봤다.
그는 “2분기 지누스 실적 부진에도 영업이익이 증가한 만큼 하반기 지누스 부담이 완화되면 수익성은 더욱 강화될 것”이라고 덧붙였다.
현대백화점은 올해 연결기준으로 매출 4조4251억 원, 영업이익 4480억 원을 낼 것으로 전망됐다. 지난해와 비교해 매출은 4.6%, 영업이익은 18.5% 증가하는 것이다. 김예원 기자




