



백화점 부문 영업이익 전망치가 늘어났다.
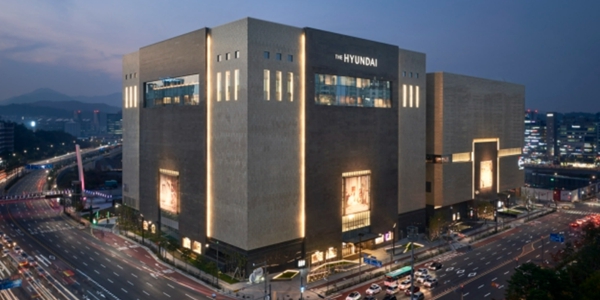
| ▲ 현대백화점이 백화점 부문의 실적 전망치가 상향 조정되며 목표주가가 높아졌다. 사진은 경기도 성남시에 위치한 현대백화점 판교점. <현대백화점> |
이진협 한화투자증권 연구원은 7일 현대백화점 목표주가를 기존 12만 원에서 16만 원으로 높여잡았다. 투자의견은 매수(BUY)를 유지했다.
6일 현대백화점 주가는 10만7700원에 거래를 마쳤다.
이 연구원은 “백화점 부문 영업이익 전망치를 상향 조정한다”며 “내수와 함께 외국인 매출도 확대되고 있다”고 설명했다.
현대백화점 백화점 부문은 올해 영업이익 5303억 원을 낼 것으로 전망됐다. 기존 전망치보다 21% 높아진 수치다.
올해 1분기 영업이익은 시장 기대치(컨센서스)에 부합한 것으로 파악됐다.
현대백화점은 올해 1분기 연결기준으로 매출 9501억 원, 영업이익 988억 원을 냈다. 지난해 1분기보다 매출은 13.5%, 영업이익은 12.2% 줄었다.
자회사 지누스는 컨센서스를 크게 밑돌았으나 백화점 부문이 이를 일부 상쇄한 것으로 나타났다. 백화점 부문에서는 명품뿐 아니라 패션 등 고수익성 상품군이 성장하면서 영업이익이 크게 증가한 것으로 파악됐다.
면세점 부문도 수익성이 점차 개선될 것으로 전망됐다.
이 연구원은 “1분기 면세점이 흑자 전환하며 안정적인 흐름을 이어가고 있다”며 “인천공항 DF2 구역 개장을 계기로 시내점과의 시너지 효과가 본격화될 것”이라고 내다봤다.
백화점 부문 매출 성장세는 이어질 것으로 예상됐다.
이 연구원은 “소득 효과와 자산 효과가 동시에 작용하면서 내수 소비가 안정적 흐름을 보이고 있다”며 “외국인 매출 비중이 확대되는 가운데 이 비중이 약 10% 수준까지 높아질 경우 기존점 성장에도 긍정적인 영향을 미칠 것”이라고 내다봤다.
현대백화점은 올해 연결기준으로 매출 3조6029억 원, 영업이익 4528억 원을 낼 것으로 전망됐다. 지난해와 비교해 매출은 11.8% 감소하나 영업이익은 19.7% 증가하는 것이다. 김예원 기자




