미래 모빌리티 기술의 구체화 가능성이 높아지면서 적정가치 배수(밸류에이션) 재평가 가능성이 커진 것으로 분석됐다.
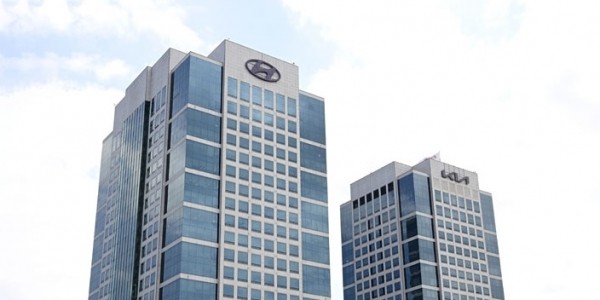
| ▲ 현대자동차가 주가에 대한 적정가치 배수(밸류에이션) 재평가(리레이팅) 가능성이 높다는 전망과 함께 목표주가도 올라갔다. 사진은 서울 양재동 현대차그룹 본사 모습. <현대차그룹> |
김준성 메리츠증권 연구원은 6일 현대차 목표주가를 기존 30만 원에서 34만 원으로 올렸다. 투자의견은 기존 매수(BUY)를 유지했다.
5일 현대차 주가는 26만8500원에 거래를 마감했다.
김 연구원은 “2020년 이후 그 어느 때보다 미래 모빌리티 시장 경쟁력 구축에 대한 기술 구체화 가능성이 높은 시기라고 판단한다”며 “미국 자동차 관세가 15%로 낮아지면서 실적 컨센서스 하방 경직성과 함께 배당 지급 가시성도 확보했다”고 말했다.
올해 현대차 배당은 지난해와 같은 1주당 1만2천 원이 될 것으로 예상됐다.
2026년 5월에는 2028년 출시될 자율주행 중심 스마트카의 데모가 공개된다. 판매 가격과 원가 추론 컴퓨터 성능, 사업 모델 등 세부내용도 밝혀질 것으로 전망된다.
김 연구원은 “기성 완성차 제조사 가운데 소프트웨어중심차(SDV) 구축을 위한 투자를 이어온 곳은 현대차그룹이 유일하며, 이제 투자 결과를 확인할 시간”이라며 “기술 진전에 대한 확인과 함께 지금은 그 어느 때보다 밸류에이션 리레이팅 가능성이 높다”고 말했다.
현대차는 2025년 연결기준으로 매출 186조7332억 원, 영업이익 12조6078억 원을 기록할 것으로 예상됐다. 지난해보다 매출은 6.6% 늘고, 영업이익은 11.5% 줄어드는 것이다. 윤인선 기자