
HUFFPOST
HUFFPOST
기업과산업  바이오·제약

"네이버 주가 20% 이상 고평가, 시가총액 너무 많아"

이지혜 기자 wisdom@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

네이버의 주가가 고평가됐다는 분석이 나왔다. 시가총액이 적정가치보다 높다는 것이다.

공영규 신한금융투자증권 연구원은 9일 “네이버 시가총액은 국내포털로서 15조3천억 원, 라인의 지분가치 8조5천억 원을 더해 24조 원이 적정하다”며 “현재 시가총액은 적정가치보다 20% 이상 고평가됐다”고 분석했다.
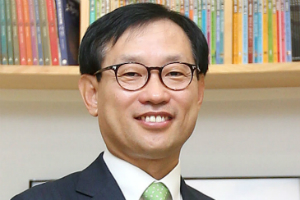
  "네이버 주가 20% 이상 고평가, 시가총액 너무 많아"  
▲ 김상헌 네이버 대표.
네이버는 최근 주가가 상승해 9일 시가총액 27조9193억 원을 기록했다. 주력인 광고사업 등이 계속 성장할 것이라는 전망이 나오면서 주가에 긍정적으로 작용하고 있다.

네이버 실적 성장세가 둔화할 가능성이 높아 주가 상승세도 꺾일 수 있는 것으로 분석됐다.

공 연구원은 “올해 국내모바일상거래 규모는 PC를 넘어섰지만 성장률은 점점 줄어들고 있는 추세이기 때문에 네이버도 영향을 받을 수 있다”며 “라인도 트래픽 성장이 둔화하고 있어 스티커와 게임매출이 부진해질 것”이라고 내다봤다.

국내 모바일 상거래규모의 성장률은 지난해 65%였지만 올해 37%로 줄어들 것으로 예상된다.

라인은 일본에서 많은 가입자를 확보하며 실적이 늘어나고 있는데 이미 상당한 점유율을 확보한 만큼 앞으로 가입자 증가세가 둔화할 가능성이 있다. 일본에서 스마트폰 이용자 가운데 80%가 라인을 내려받기한 것으로 알려졌다. [비즈니스포스트 이지혜 기자]
최신기사

CJ·신세계·다우키움 컨소시엄, 중앙일보 경영권 인수 본계약 5일 체결
한진칼 최대주주 호반건설 측으로 바뀌어, 12월 초 조원태 측으로 다시 변경될 수도
삼성바이오로직스 노조, 6일부터 400명 규모 2차 파업 들어가기로
[오늘의 주목주] '미국 민주당 승리 수혜 기대' 삼성SDI 주가 11%대 급등, 코스..
수협 노조 "행장후보추천위가 독립적으로 행장 뽑아야", 신학기 이형주 동반사퇴 촉구
카카오뱅크 3분기 순이익 1417억 27.2% 증가, 이자·비이자수익 고른 성장
태영건설 서울 성동구 청년주택 현장에서 노동자 1명 사망, 부분작업중지 명령
JW중외제약 3분기 영업이익 291억으로 10.7% 감소, 연구개발비 증가 영향
금융위, 홍콩 ELS 불완전판매 은행·증권사에 과징금 3746억 부과 최종 확정
SK 완전 자회사로 SK에코플랜트 편입 결정, "주당 8만8천 원에 1643만 주 공개..
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.


