



중국 상하이 물류난 여파로 주요 디스플레이 소재 조달에 차질을 빚어 올해 2분기 부진한 실적을 거뒀을 것으로 추정됐다.
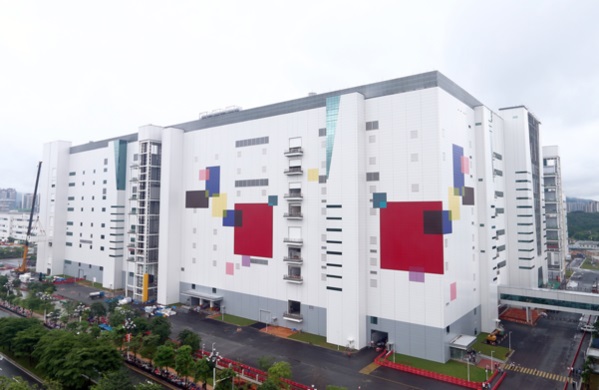
| ▲ LG디스플레이 광저우 올레드 공장. |
김양재 다올투자증권 연구원은 23일 LG디스플레이 목표주가를 기존 2만4천 원에서 1만8천 원으로 낮춰 잡았다. 투자의견은 매수(BUY)를 유지했다.
22일 LG디스플레이 주가는 1만5150원에 거래를 마쳤다.
김 연구원은 “LG디스플레이는 IT 패널출하가 중국 상하이 물류난에 따라 지연되면서 2022년 2분기 시장의 전망치보다 부진한 실적을 거둘 것으로 추산된다”고 말했다.
다올투자증권은 LG디스플레이가 2022년 2분기 연결기준으로 매출 6조782억 원, 영업손실 4147억 원을 볼 것으로 추정했다.
김 연구원은 “패널수급 개선까지 상당한 시일이 걸릴 것으로 예상된다”며 “패널 업계는 2022년 하반기부터 감산을 하겠지만 IT세트업계도 패널 조달을 줄이고 있기 때문이다”고 짚었다.
김 연구원은 “LG디스플레이는 LCD 업황 악화에 따라 단기적 충격을 입겠지만 중장기적으로 OLED와 POLED 포트폴리오를 유일하게 갖춘 업체이기 때문에 시장에서 재평가가 있을 것으로 기대된다”고 말했다. 조장우 기자




