애플 등 북미 고객사의 고성능 카메라모듈 수요는 늘어나는 반면 부품 경쟁사의 생산수율은 부진한 수준이라 LG이노텍이 반사이익을 볼 공산이 크다.
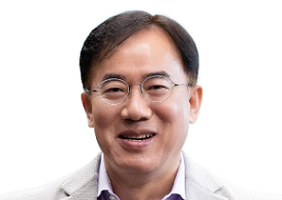
| ▲ 정철동 LG이노텍 대표이사 사장. |
이규하 NH투자증권 연구원은 1일 LG이노텍 목표주가 35만 원, 투자의견 매수(BUY)를 유지했다.
8월31일 LG이노텍 주가는 21만5천 원에 거래를 마쳤다.
이 연구원은 LG이노텍이 경쟁사의 생산차질로 미국 고객사에 부품 공급물량을 확대하며 실적이; 늘어날 가능성이 크다고 전망했다.
카메라모듈 경쟁업체의 부품 생산수율이 부진하고 일부 공장 가동이 중단되고 있어 LG이노텍이 공급하는 부품 물량은 상대적으로 늘어나고 있기 때문이다.
이 연구원은 LG이노텍 경쟁사 샤프의 베트남 공장 가동이 코로나19 등으로 쉽지 않은 상황이라 LG이노텍에 갈수록 큰 수혜가 돌아올 수 있다고 바라봤다.
LG이노텍은 카메라모듈 기술 경쟁력을 앞세워 미국 고객사에 부품 공급을 꾸준히 확대할 것으로 전망됐다.
미국 고객사가 스마트폰에 3D센서부품을 새로 탑재할 때 LG이노텍이 이를 독점공급할 가능성이 크다는 점도 긍정적이다.
이 연구원은 “LG이노텍과 경쟁사의 카메라모듈 기술력 차이, 양호한 업황, 고객사의 카메라 업그레이드 등을 고려하면 내년에도 LG이노텍 실적 증가세가 이어질 수 있다”고 내다봤다.
LG이노텍은 2021년 연결기준으로 매출 12조5590억 원, 영업이익 1조1390억 원을 낼 것으로 예상됐다. 2020년과 비교해 매출은 31.6%, 영업이익은 67.3% 늘어나는 수치다. [비즈니스포스트 김용원 기자]