



SK머티리얼즈는 SK하이닉스의 실적 개선과 인수합병에 따른 수혜를 입을 것으로 기대됐다.
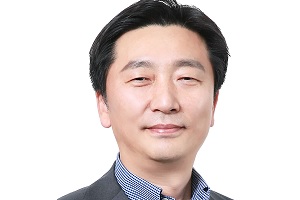
| ▲ 이용욱 SK머티리얼즈 대표이사 사장. |
소현철 신한금융투자 연구원은 29일 SK머티리얼즈 목표주가를 기존과 동일한 32만 원으로 유지하고 투자의견도 매수(BUY)로 유지했다.
28일 SK머티리얼즈 주가는 22만3500원에 거래를 마쳤다.
소 연구원은 SK머티리얼즈를 놓고 “SK그룹 인수합병(M&A) 전략에 따른 낙수효과가 나타난다”며 “SK하이닉스의 인텔 낸드사업부 인수의 수혜를 볼 것이다”고 내다봤다.
SK하이닉스는 20일 인텔 낸드사업부 전체를 양수한다고 공시했다. 인텔 SSD사업부문, 낸드 단품 및 웨이퍼사업, 중국 다롄 생산시설 등이 포함돼 있다.
소 연구원은 “삼불화질소(NF3), 모노실란(SiH4), 디클로로실(DCS), 식각가스 등 SK머티리얼즈 특수가스와 소재의 추가 수요가 기대된다”며 “중장기적으로 새로운 성장동력을 확보했다”고 평가했다.
SK머티리얼즈는 SK하이닉스의 실적 개선에 따른 수혜도 기대됐다. 2021년 5G스마트폰 수요가 6억7천만 대로 2020년보다 148.1% 증가하면서 메모리반도체 수요가 급증할 것으로 전망된다.
SK머리티얼즈는 2021년 매출 1조641억 원, 영업이익 2879억 원을 내 2020년 실적 추정치보다 매출은 12.9%, 영업이익은 20.3% 증가할 것으로 예상됐다.
SK머티리얼즈는 2020년 3분기 연결기준으로 매출 2467억 원, 영업이익 625억 원을 냈다. 2019년 3분기보다 매출은 22.1%, 영업이익은 11.4% 증가했다.
소 연구원은 “메모리반도체 신규라인 가동 및 생산량 확대, 애플향 올레드(OLED) 생산 증가, LG디스플레이 광저우 올레드TV 라인 가동으로 특수가스 수요가 큰 폭으로 늘었다”고 파악했다. [비즈니스포스트 김디모데 기자]




