



에쓰오일이 올해 3분기에 영업이익에서 흑자로 전환했다. 그러나 3분기 영업이익은 2분기에 비해 50분의 1로 줄었다.
에쓰오일은 19일 3분기에 매출 4조4266억 원, 영업이익 123억 원을 냈다고 발표했다.
 |
||
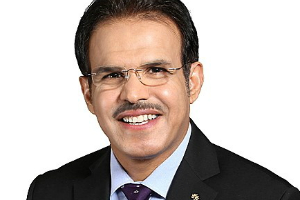
| ▲ 나세르 알 마하셔 에쓰오일 CEO. | ||
에쓰오일은 매출 감소에 대해 “유가하락과 정기보수 때문”이라고 밝혔다. 2분기에 비해 3분기 영업이익이 급감한 이유는 “정제마진 하락과 재고관련 손실 때문”이라고 설명했다.
3분기 두바이유 가격은 배럴당 16.4달러 떨어졌다. 에쓰오일은 약 1300억 원의 재고평가손실이 발생한 것으로 추정했다. 싱가포르 복합정제마진도 배럴당 0.8달러 하락해 수익성이 악화했다.
사업별로 보면 3분기에 정유부문은 재고손실 등 171억 원의 영업적자를 냈다.
하지만 석유화학부문은 안정적인 수요가 뒷받침됐고 윤활기유부문은 마진폭이 커지며 실적개선에 성공했다.
3분기에 석유화학부문과 윤활기유부문은 영업이익으로 각각 880억 원, 956억 원을 냈다. 영업이익률은 14.4%와 29.0%로 높았다.
에쓰오일은 4분기 이후 실적에 대해 긍정적인 전망을 내놓았다.
에쓰오일은 정유부문에서 아시아지역에서 난방유 수요가 증가하는 등 성장세를 나타낼 것으로 기대했다.
에쓰오일은 석유화학부문의 경우 내년 1분기까지 마진이 반등하고 윤활기유부문 역시 고품질 윤활기유 수요가 견조히 나타날 것으로 내다봤다. [비즈니스포스트 김디모데 기자]




