
HUFFPOST
HUFFPOST
기업과산업  전자·전기·정보통신

삼성SDS의 삼성 외 고객 확대는 양날 검, "매출 늘어도 수익성은 부담"

김디모데 기자 Timothy@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

삼성SDS가 클라우드 등 전략사업에서 대외사업을 확대하면서 매출은 늘지만 수익성은 떨어질 수 있다.

권성률 DB금융투자 연구원은 27일 삼성SDS의 대외사업 확대전략과 관련해 “양날의 칼로 작용할 수 있다”고 바라봤다.
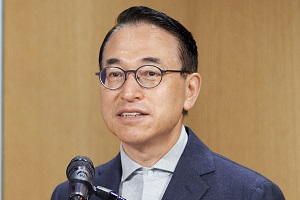
 
삼성SDS의 삼성 외 고객 확대는 양날 검, "매출 늘어도 수익성은 부담"
▲ 홍원표 삼성SDS 대표이사 사장.

성장을 위해서는 대외고객 확보가 필수이지만 경쟁이 심하기 때문에 수익성은 다소 떨어지기 때문이다.

삼성SDS는 삼성그룹 계열사 매출로 비약적으로 성장한 뒤 추가 도약을 위해서 전략사업과 대외사업을 확대하며 성장을 도모하는 전략을 펴고 있다.

전략사업은 클라우드, 솔루션, 인공지능(AI)분석 위주의 사업으로 정보기술(IT)서비스부문 매출에서 차지하는 비중이 2018년 30%에서 2019년 33%로 증가할 것으로 전망된다.

대외사업은 IT서비스무분과 물류부문에서 동시에 추진하고 있는데 2분기 전체 매출에서 차지하는 비중은 18%로 증가했다.

삼성SDS는 3분기에 매출 2조6769억 원, 영업이익 2320억 원을 낼 것으로 전망됐다. 2018년 3분기보다 매출은 10.5%, 영업이익은 16.2% 늘어나는 것이다.

권 연구원은 “물류는 예상수준으로 가고 있는데 클라우드사업에서 일부 매출이 차질을 빚고 스마트팩토리 성장이 다소 정체됐다”고 파악했다.

권 연구원은 삼성SDS 목표주가를 22만 원, 투자의견을 중립(HOLD)로 유지했다. 

IT서비스부문의 높은 마진과 전략사업 비중 증가 등을 고려해도 26일 종가 기준 19만6500원인 현재 주가가 낮은 수준이 아니라고 판단했다. [비즈니스포스트 김디모데 기자]
최신기사

영화발전기금 극장 관객 반등에도 체육기금에 의존, OTT 시대 재원 확보 어떻게
'국장 위축'에 얼어붙은 하반기 IPO, '내년 대어' 무신사 구다이글로벌 기다린다
AI 해킹 범람 속 네이버·카카오 보안투자 '뒷전', 국민 플랫폼까지 정보유출 사고 터질라
'엔비디아 악재'와 '앤트로픽 호재' 힘겨루기, AI 반도체주 투자심리 향방 예측불허
서부T&D 서울드래곤시티 주거시설로 확장, 승만호 '호텔 밖 고객' 확보 나선다
차기 은행연합회장 선출 하루 앞으로, 민간 5파전 '윤종규 대세론' 속 박종복 다크호스
에코프로비엠도 LFP 양극재 경쟁 참전, 송호준 탈중국 ESS 수요 증가에 삼원계 '올..
동국제약 44년 만에 간판 바꾼다, 송준호 '화장품'으로 제2의 도약 노려
K배터리 미국 시장에 의존 한계 부각, 유럽·인도까지 '동맹 확장' 필요성 제기
HD건설기계 AI 올라타 엔진 사업 성장세, 문재영 생산능력 확충에 속도

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.

