



자회사인 이스턴의 체질 개선이 지연되면서 2분기 실적이 부진했던 것으로 분석됐다.
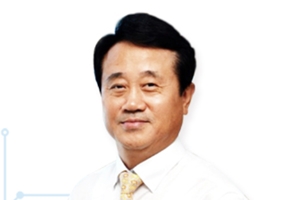
| ▲ 최시돈 심텍 대표이사. |
김지산 키움증권 연구원은 7일 심텍 목표주가를 기존 1만1천 원에서 9천 원으로 낮춰 잡았다. 투자의견은 매수(BUY)를 유지했다.
5일 심텍 주가는 5150원에 장을 마쳤다.
심텍은 반도체 소재인 인쇄회로기판(PCB)을 생산해 삼성전자 등 고객회사에 납품하는 회사로 FC-CSP 등 패키지 기판을 제조하는 이스턴을 자회사로 두고 있다.
김 연구원은 “이스턴의 제품구조 다변화가 지연되며 공장 가동률이 저조해 매출이 정체되고 있다”며 “가상화폐 채굴기 수요가 소멸된 뒤 이스턴의 FC-CSP 등 패키지 기판제품군 매출 공백도 길어지고 있다”고 분석했다.
심텍은 2분기에 연결기준으로 매출 2333억4700만 원, 영업손실 82억300만 원을 낸 것으로 잠정집계됐다. 2018년 2분기와 비교해 매출은 6.4% 감소하고 영업이익은 적자로 돌아섰다.
별도기준 영업이익은 69억 원으로 흑자전환을 했지만 이스턴이 대규모 적자를 내면서 연결기준 영업이익은 적자를 나타냈다.
다만 심텍 실적은 3분기에 반등할 것으로 예상됐다.
김 연구원은 “자회사 이스턴의 불확실성은 3분기에도 상존하겠지만 심텍 본사의 MCP(멀티칩패키지)와 FC-CSP 등 모바일제품군이 실적 회복을 주도할 것”이라며 “메모리모듈 PCB와 BOC 관련 실적도 점진적으로 개선될 것”이라고 예상했다.
심텍은 2019년 3분기 연결기준으로 매출 2563억 원, 영업이익 49억 원을 거둘 것으로 예상됐다. 2분기보다 매출은 9.8% 늘고 영업이익은 흑자전환을 하는 것이다. [비즈니스포스트 고우영 기자]




