윤재성 하나금융투자 연구원은 11일 “금호석유화학은 합성고무부문의 영업이익이 최근 7년 사이 최대치를 낼 것으로 보인다”며 “올해 2분기 영업이익이 시장 기대치(컨센서스)를 뛰어넘을 것”이라고 추정했다.
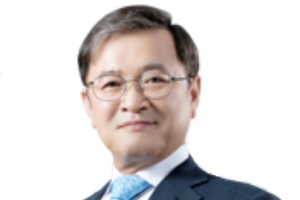
| ▲ 문동준 금호석유화학 대표이사 사장. |
금호석유화학은 2019년 2분기 매출 1조3274억 원, 영업이익 1532억 원을 거둘 것으로 추산됐다. 직전 분기와 비교해 매출은 4.1%, 영업이익은 6.2% 늘어나게 되는 것이다.
시장 기대치와 비교하면 영업이익이 16% 이상 높다.
2분기 합성고무부문은 영업이익 597억 원을 내 직전 분기보다 21.5% 늘어날 것으로 예상됐다.
환율 상승효과와 NB라텍스 등 특수고무 출하량 증가, 천연고무 가격 강세에 따른 범용합성고무(SBR/BR)의 흑자 유지 등이 영업이익의 증가 요인으로 분석됐다.
합성고무부문은 3분기에도 영업이익 증가세를 이어갈 것으로 전망됐다.
NB라텍스 생산설비 증설과 천연고무의 가격 상승을 원동력으로 영업이익 707억 원을 낼 것으로 예상됐다.
윤 연구원은 “NB라텍스 생산설비가 40만 톤에서 55만 톤으로 증량될 예정”이라며 “추가되는 라인에 SBR(합성고무)의 생산 유휴설비가 활용돼 고정비용이 큰 폭으로 줄어들 것”으로 내다봤다.
천연고무 가격이 최고가를 거듭 경신해 대체재인 합성고무 가격이 높아지는 추세인 점도 영업이익 증가에 긍정적 요소로 평가됐다.
금호석유화학은 3분기 연결기준으로 매출 1조2960억 원, 영업이익 1726억 원을 낼 것으로 예상됐다. 2분기 전망치보다 매출은 2.4% 줄지만, 영업이익은 12.6% 늘어나는 것이다. [비즈니스포스트 고우영 기자]