



3분기에 적자 전환한 것으로 추정됐다.
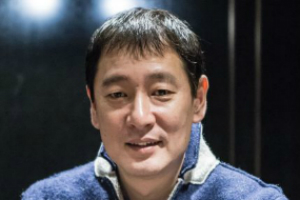
| ▲ 김도수 쇼박스 공동대표이사. |
홍세종 신한금융투자 연구원은 4일 쇼박스 목표주가를 기존 7500원에서 6700원으로 하향 조정하고 투자의견은 매수(BUY)로 유지했다.
쇼박스 주가는 직전 거래일인 2일 4500원에 장을 마감했다.
홍 연구원은 “쇼박스가 기대작들을 3분기가 아닌 4분기에 대거 배치했다”며 “3분기 매출에는 일부 판권 수익만 반영된다”고 파악했다.
쇼박스는 3분기에 연결기준으로 매출 17억 원, 영업손실 9억 원을 낸 것으로 추정됐다. 지난해 3분기보다 매출은 96.8% 줄고 영업손실을 보며 적자로 전환하는 것이다.
다만 쇼박스가 4분기에는 실적을 큰 폭으로 개선할 것으로 홍 연구원은 바라봤다.
그는 “3분기에 경쟁이 심화되고 추석 연휴에 극장 관람객이 크게 늘지 않았다는 점을 볼 때 쇼박스의 결정은 긍정적”이라고 바라봤다.
쇼박스는 4분기에 연결 기준으로 매출 470억 원, 영업이익 60억 원을 거둘 것으로 전망됐다. 지난해 4분기보다 매출은 77.5%, 영업이익은 177.6% 늘어나는 수치다.
쇼박스는 4분기에 모두 3편의 기대작을 내놓는다.
3일 ‘암수살인(김윤석, 주지훈)’을 개봉했는데 시장의 기대가 높다. 제작비는 80억 원에 그쳐 손익분기점은 210만 명 안팎이다.
11월 ‘성난황소(마동석, 송지효)’에 이어 12월에는 최고 기대작 ‘마약왕(송강호, 조정석)’도 개봉한다. 제작비는 160억 원으로 추정되며 관람객 1천만 명 이상을 정조준하고 있는 작품이다.
2019년에는 더욱 큰 폭으로 실적이 개선될 것으로 전망됐다.
홍 연구원은 “쇼박스는 2018년에 영화 5편만 선보인 관계로 2019년에는 8편 이상의 작품을 내놓을 전망”이라며 “평균 투자비율 역시 40%에 이를 것”이라고 바라봤다.
쇼박스는 2019년에 연결기준으로 매출 1176억 원, 영업이익 161억 원을 거둘 것으로 전망됐다. 올해 낼 것으로 예상되는 매출과 영업이익보다 각각 53.8%, 138% 늘어나는 수치다. [비즈니스포스트 조은아 기자]




