



국제유가 상승에 따른 연료비용 증가로 영업이익 전망치가 기존보다 떨어졌다.
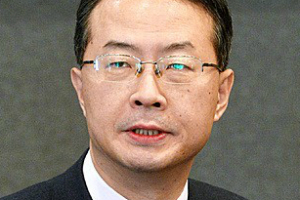
| ▲ 김수천 아시아나항공 대표이사 사장. |
강성진 KB증권 연구원은 14일 아시아나항공 목표주가를 기존 7000원 보다 7.1% 낮은 6500원으로 내리고 투자의견은 매수(BUY)로 유지했다.
아시아나항공 주가는 직전거래일인 12일 5090원으로 장을 마감했다.
강 연구원은 “급유 단가의 상승을 반영해 2018년 영업이익 전망치를 기존보다 줄이면서 목표주가도 낮췄다”며 “아시아나항공의 2018년 급유 단가는 2017년보다 33.6% 높고 연료비도 같은 기간 32% 증가할 것”이라고 내다봤다.
아시아나항공은 1분기 기준으로 2017년 같은 기간보다 19.5% 높은 급유 단가를 나타냈다. 제트유가가 4~5월 평균가격 기준으로 2017년 같은 기간보다 34.7% 오르는 등 2018년 들어 계속 오르고 있다.
강 연구원은 “이렇게 증가한 연료비용의 일부를 유류할증료 부과 등의 형태로 여객 운임에 전가한다 해도 연간 영업이익이 1394억 원 정도 줄어들 것”이라고 전망했다.
이를 감안하면 아시아나항공은 2018년에 영업이익 3030억 원을 낼 것으로 전망됐는데 기존 예상치보다 12.9% 적다.
다만 아시아나항공은 2018년에 금호사옥 매각에 관련된 일회성 이익이 반영되면서 순이익 2473억 원을 낼 것으로 전망됐다. 이 전망치는 기존 예상치보다 86% 많은 수치다.
금호아시아나그룹은 5월9일 금호사옥 건물을 4180억 원을 매각했는데 금호사옥 지분 79.9%를 아시아나항공이 쥐고 있었던 만큼 3분기 재무제표에 영업외이익 1900억 원가량이 반영될 것으로 예상됐다.
아시아나항공이 최근 3억 달러 규모의 해외 영구채를 발행하려다가 수요 부족으로 무산됐지만 당장 유동성 문제가 생길 가능성은 낮은 것으로 보인다
강 연구원은 “금호사옥이 성공적으로 매각됐고 자산유동화증권(ABS)을 발행할 여력도 5천억 원 정도 남아있어 유동성 확보에 문제가 없을 것”이라며 “아시아나항공은 부채비율을 낮추기 위해 6월 말에 해외 영구채의 수요 예측을 다시 시작할 것”이라고 바라봤다. [비즈니스포스트 이규연 기자]




