박종대 하나금융투자 연구원은 4일 코스맥스의 목표주가를 18만 원으로 높이고 투자의견은 매수(BUY)를 유지했다. 코스맥스는 전날 15만2500원에 장을 마쳤다.
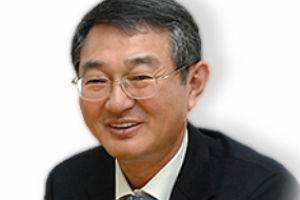
| ▲ 이경수 코스맥스 회장. |
중국의 화장품 수요가 늘어나면서 코스맥스는 그동안 생산능력을 늘리기 위해 다양한 투자를 실시했다.
2016년에 1208억 원 규모의 유상증자를 실시해 자본금을 확충했다.
2017년 1월 중국 상하이에서 연간 2억 개의 화장품 생산이 가능한 메이크업 전용 공장을 지었다.
박 연구원은 “코스맥스가 2018년부터 본격적으로 투자 회수기에 접어들면서 실적이 가파르게 증가할 것”이라며 “자본지출(Capex)도 2017년 700억 원 수준에서 올해 350억 원 수준으로 크게 줄어들 것”이라고 내다봤다.
코스맥스는 2018년 연결기준으로 매출 1조1770억 원, 영업이익 600억 원을 낼 것으로 추산됐다. 2017년보다 매출은 33%, 영업이익은 72% 늘어나는 것이다. [비즈니스포스트 임용비 기자]