
HUFFPOST
HUFFPOST
시장과머니  증시시황·전망

팬오션 목표주가 낮아져, 벌크선 운임 예상보다 적게 오를 수도

박경훈 기자 khpark@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

팬오션 목표주가가 낮아졌다. 벌크선 운임이 예상보다 적게 올라 올해 전망치보다 적은 수익을 거둬들일 수 있다.

방민진 유진투자증권 연구원은 4일 팬오션 목표주가를 7400원에서 6300원으로 낮췄다. 투자의견은 매수를 유지했다.
 
팬오션 목표주가 낮아져, 벌크선 운임 예상보다 적게 오를 수도
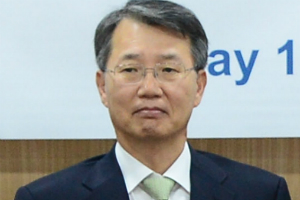
▲ 추성엽 팬오션 대표이사 사장.

3일 팬오션 주가는 5280원으로 장을 마쳤다.

방 연구원은 “벌크선 운임이 3월 들어 지속적으로 내렸다”며 “벌크선 운임이 추세에서 벗어난 모습을 보이는 만큼 운임이 애초 전망치보다 적게 오를 수 있다”고 바라봤다.

벌크선 운임지수는 3월29일 기준으로 1055포인트를 보여 2월28일보다 11.5% 내렸다.

방 연구원은 “중국에서 철광석 재고가 쌓여 철광석 운송 수요가 줄어든 점이 운임 상승에 악영향을 끼쳤을 것”며 “중국에서 재고를 소진한 뒤 재고 확충에 나설 때까지 운임이 오르지 않을 수 있다”고 말했다.

팬오션은 벌크선 운임이 오를수록 수혜를 입어 수익을 극대화할 수 있다.

방 연구원은 올해 평균 벌크선 운임의 전망치를 11.5% 낮췄고 이에 따라 팬오션의 올해 법인세 등 차감 전 영업이익(EBITDA) 전망치를 2.7% 줄였다.

팬오션은 올해 매출 2조5330억 원, 영업이익 2230억 원을 거둘 것으로 전망됐다. 지난해보다 매출은 8.4%, 영업이익은 14.3% 늘어나는 것이다. [비즈니스포스트 박경훈 기자]
최신기사

키움증권 "LG생활건강 목표주가 하향, 북미 마케팅비 부담에 수익성 회복 지연"
LG유플러스 3분기 영업이익 2976억으로 84% 증가, 인건비 기저효과·사업구조 효율..
K배터리 1~9월 중국 제외 세계 전기차 배터리 점유율 26.5%, 전년보다 11.7%..
SK하이닉스가 지분 인수한 펭귄솔루션스 잠재력에 외신 주목, "AI 메모리 효율 개선"
SK텔레콤 3분기 영업이익 5523억 1040% 급증, 해킹 비용 감소 기저효과
"한국의 일본 반도체 추월 사례 중국이 재현" 해외 전문가 예측, 2028년 물량공세 예고
대신증권 "한국금융지주 목표주가 하향, 업황 악화 따른 3분기 실적 추정치 반영"
10월 외환보유액 4431억6천만 달러로 한 달 만에 다시 증가, 세계 9위 수준
한국투자 "카카오페이 증시 거래대금 감소에 성장세 둔화, 보수적 접근 필요"
비트코인 1억489만 원대 상승, 미국 중간선거 불확실성 속 기술주와 함께 올라
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.


