양지혜 메리츠종금증권 연구원은 10일 현대백화점의 목표주가를 기존보다 14% 낮은 10만5천 원으로 제시했다. 투자의견은 매수보다 한 단계 낮은 ‘Trading Buy’를 유지했다.
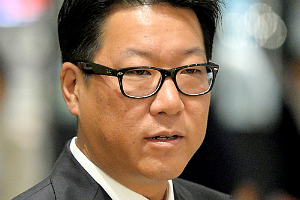
| ▲ 정지선 현대백화점그룹 회장. |
양 연구원은 “현대백화점이 3분기에 의류보다는 명품이나 리빙 등 수익성이 낮은 상품의 판매 비중이 늘었다”며 “인건비와 판매비 등 비용이 늘면서 영업이익률도 악화했다”고 말했다.
현대백화점은 3분기에 매출 4223억 원, 영업이익 695억 원을 냈다. 지난해 3분기보다 매출은 0.3%, 영업이익은 15.1% 감소했다.
현대백화점은 앞으로도 성장동력이 부족할 것으로 예상됐다.
양 연구원은 “소매유통시장 안에서 백화점의 비중이 줄어들고 있다”며 “복합쇼핑몰이나 아울렛 등 규제와 관련해 정책 불확실성도 커질 것”이라고 바라봤다.
그는 “수익성이 낮은 상품의 판매 비중이 늘면서 실적 부진이 길어질 것”이라며 “이에 따라 주가 상승은 제한될 것”이라고 내다봤다. [비즈니스포스트 박소정 기자]