HUFFPOST
HUFFPOST
시장과머니  증시시황·전망

SK하이닉스 목표주가 올라, 낸드플래시 성장성 부각

이규연 기자 nuevacarta@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

SK하이닉스 목표주가가 메모리반도체 수급 흐름의 호조에 힘입어 상향조정됐다.

최도연 신한금융투자 연구원은 25일 SK하이닉스 목표주가를 기존 9만6천 원에서 10만7천 원으로 11.5% 올렸다. 
 
SK하이닉스 목표주가 올라, 낸드플래시 성장성 부각
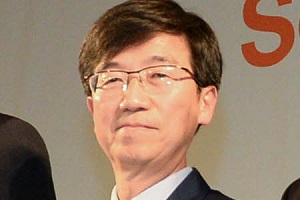
▲ 박성욱 SK하이닉스 부회장.

최 연구원은 “SK하이닉스의 올해 말 주당순자산가치(BPS)에 2.3배(2018년 자기자본이익률(ROE) 33.1%로 추정)를 적용해 목표주가를 산출했다”며 “현재 SK하이닉스 주가는 과거와 다른 D램 실적 안정성과 낸드(NAND)부문의 성장성을 전혀 반영하지 못한 상태”로 바라봤다. 

SK하이닉스의 주력상품인 D램은 견조한 서버수요로 하반기에 가격 상승세를 유지할 것으로 전망됐고 낸드 시장규모도 15% 성장할 것으로 예상됐다. 이에 따라 SK하이닉스가 4분기에 시장의 기대치를 훌쩍 웃도는 영업이익 4조3045억 원을 올릴 것으로 전망됐다. 

2018년 상반기에도 D램과 낸드 수급이 타이트할 것으로 예상됐다. 특히 D램은 아이폰X와 서버 수요가 2018년 초로 넘어갔고 경쟁회사들도 D램 라인을 전환하는 시기라 공급부족이 심화될 수 있다. 

이에 따라 SK하이닉스가 2018년에 역대 최고 수준인 영업이익 1조6394억 원을 올릴 것으로 전망됐다.  

최 연구원은 “SK하이닉스 주가는 과거와 다른 D램 사이클이 전개되고 있는데도 저평가되고 있다”며 “낸드부문에서도 높은 수익성을 확보했고 미래현금흐름(FCF) 증가로 배당도 확대될 수 있어 반도체 대형주의 최선호주로 추천한다”고 바라봤다.  [비즈니스포스트 이규연 기자]
최신기사

10월 금융권 보안 장벽 와르르, 전 업권 뚫리며 방어체계 강화 '비상등'
'65세 정년' 논의 속 65세 이상 취업자 400만 명 넘어, '실업급여·퇴직급여 재..
구글·애플에 '인앱결제 강제' 과징금 637억 부과, 사전통지 후 3년 만에 결론
하이브 두나무 지분 미국법인에 '올인', 방시혁 '누적 8천억 적자법인'에 베팅 멈추지..
'지스타' 외면한 게임사들 'AGF'로 집결, 엔씨·넥슨·넷마블 등 '서브컬처 팬덤' 경쟁
한국 정부·기관 지난 10년간 미국 로비에 3억6300만 달러 지출, "의회 영향력은 ..
민주당 국감 끝나자 '8·13 부동산 대책' 후속입법 속도, 공공주택법·도시정비법 연내..
[오늘Who] 현대엔지니어링 주우정 '차세대' SMR에 주목, 모회사와 접근 방식 차별화
삼성금융 도쿄에 공동 거점 마련, '고령화 선진시장' 일본시장 다시 살핀다
HD현대마린솔루션 '기업가치 올려라' 특명, 김성준 골텐스 인수로 선박 유지보수 사업 ..
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.