



KB금융지주는 하반기 자사주를 추가로 매입하거나 기말에 기존 예상보다 높은 배당금을 지급할 것으로 예상됐다.
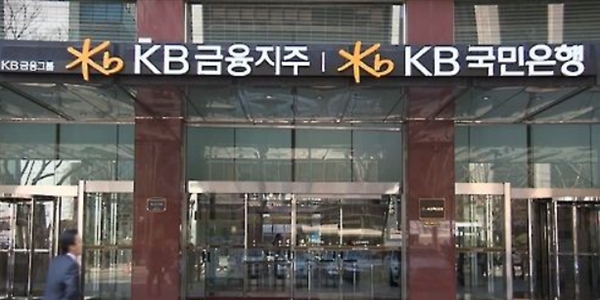
| ▲ NH투자증권은 26일 KB금융지주 투자의견 매수(BUY)를 유지했다. 사진은 KB금융 신관. |
정준섭 NH투자증권 연구원은 26일 KB금융지주 투자의견 매수(BUY), 목표주가 6만6천 원을 유지했다.
KB금융지주 주가는 전날 4만7650원에 거래를 마감했다.
정 연구원은 “KB금융지주는 2분기 호실적과 하반기 충당금 부담 완화를 통해 올해 5조 원 이상의 지배주주 순이익을 거둘 것”이라고 전망했다.
그러면서 “주주환원 계획(총주주환원률 33% 이상)을 실천하기 위해 이번 3천억 원 자사주 매입 및 소각 외 추가적 자사주 매입 또는 기존 예상보다 높은 기말 주당배당금(DPS) 지급이 예상된다”고 내다봤다.
정 연구원은 KB금융지주의 올해 예상 주당배당금(DPS)을 기존 3300원에서 3600원으로 조정했다. 이에 따라 연간 배당수익률은 7.6%에 이를 것으로 전망된다.
NH투자증권에 따르면 KB금융지주는 3분기에 510원을 현금 배당하고 기말에 2070원의 현금 배당을 실시할 것으로 예상된다.
KB금융지주는 1분기와 2분기에 주당배당금(DPS)으로 각각 510원씩 지급했다.
KB금융지주는 전날 이사회를 열고 3천억 원 규모의 자사주 매입 및 소각을 결의했다. 올해 들어 2월 3천억 원 규모의 자사주 매입 및 소각을 결정하고 두 번째다.
KB금융지주의 2분기 지배주주 순이익은 1조4991억 원으로 지난해 2분기와 비교해 23.9% 증가했다.
정 연구원은 “KB금융지주는 2분기 비이자이익 개선을 통해 비은행 강점을 보여줬고 여기에 건전성과 주주환원 관련 불확실성도 완화될 것으로 예상한다”며 “은행업종 최선호주(톱픽)을 유지한다”고 말했다. 차화영 기자




