올해 하반기 스마트폰 판매 증가와 데이터센터 투자 확대로 제품 수요가 개선될 것이라는 전망이 나왔다.
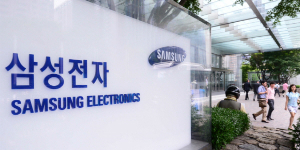
| ▲ 삼성전자가 올해 하반기 스마트폰 판매증가와 데이터센터 투자확대로 제품수요가 개선돼 실적 반등을 이룰 것이라는 분석이 나왔다. 사진은 삼성전자 본사 앞 로고 모습. <연합뉴스> |
도현우 NH투자증권 연구원은 30일 삼성전자 목표주가를 기존 7만2천 원에서 7만9천 원으로 높여 잡았다. 투자의견은 매수(BUY)로 유지했다.
29일 삼성전자 주가는 6만2700원에 거래를 마쳤다.
도 연구원은 “삼성전자가 올해 3분기부터 본격적으로 실적 반등을 이룰 것으로 예상한다”며 “IT세트 재고가 1분기 정점을 이루고 감소할 것으로 보이며 3월부터 스마트폰 수요와 데이터 센터 투자 확대로 세트업체들의 부품 주문이 시작됐기 때문이다”고 말했다.
다만 메모리 업황 부진으로 올해 1분기 실적은 부진했을 것으로 추산됐다.
도 연구원은 “올해 1분기 삼성전자 이익 감소의 주된 요인은 메모리 반도체 부문의 실적 악화가 될 것”이라며 “이런 실적 부진은 올해 2분기까지 지속될 것으로 예상된다”고 말했다.
NH투자증권은 삼성전자가 2023년 연결기준으로 매출 277조2130억 원, 영업이익 11조5860억 원을 거둘 것으로 내다봤다. 2022년보다 매출은 8.3%, 영업이익은 73.3% 줄어드는 것이다. 조장우 기자