



LG화학은 화학 시황 둔화에도 고부가 제품을 통해 경쟁사 대비 차별화된 본업 실적이 가능하고 신사업인 양극재 경쟁력이 부각되고 있는 것으로 분석됐다.
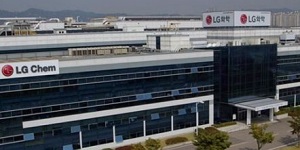
| ▲ 이진명 신한금융투자 연구원은 8일 LG화학 목표주가를 기존 75만 원에서 84만 원으로 상향 조정하고 투자의견을 매수(BUY)로 유지했다. 사진은 LG화학 공장, |
이진명 신한금융투자 연구원은 8일 LG화학 목표주가를 기존 75만 원에서 84만 원으로 상향 조정하고 투자의견을 매수(BUY)로 유지했다.
직전 거래일인 5일 LG화학 주가는 64만2천 원에 거래를 마쳤다.
이 연구원은 “LG화학은 2분기 양극재 판매량 증가, 판매가격 상승, 저가 메탈 투입, 하이니켈 제품 확대 등 모든 영업환경이 긍정적으로 작용했다”며 “고부가 하이니켈 비중 확대와 양극재 밸류체인(가치사슬) 수직계열화를 통해 앞으로도 차별화된 실적이 가능할 것”이라고 내다봤다.
LG화학은 2022년 연결기준으로 매출 51조6980억 원, 영업이익 3조7030억 원을 낼 것으로 전망됐다. 2021년보다 매출은 21.2% 증가하고 영업이익은 26.3% 감소하는 것이다.
LG화학의 양극재 사업은 보수적인 증설 계획과 낮은 외부판매 비중 등으로 경쟁사 대비 저평가를 받아왔다.
하지만 기존 설비투자 계획(2026년 26만 톤)은 내재화율 확대, GM과 장기공급계약 등을 감안하면 상향 조정될 가능성이 높다.
LG화학은 중장기적으로 외부판매 비중도 20% 이상으로 확대할 계획을 세우고 있으며 내재화 비율도 현재 30%에서 40% 수준으로 늘어날 것으로 예상된다. 또 현재 20% 중반인 하이니켈 제품 비중은 2023년 80% 수준까지 늘어나 중장기적으로 수익성이 개선될 것으로 전망됐다.
이에 따라 LG화학의 양극재 매출은 2022년 4조2천억 원에서 2026년 12조 원으로 연평균 30%씩 성장할 것으로 분석됐다.
이 연구원은 “LG화학은 향후 추가적인 증설과 원가 경쟁력, 그리고 고부가 제품 확대 등을 감안하면 성장 모멘텀이 더욱 강화될 것”이라고 전망했다. 나병현 기자




