



김진우 한국투자증권 연구원은 2일 “현대차 기아의 7월 판매는 생산 정상화의 조짐이 보인다”며 “7월 현대차 기아의 판매량이 3분기 예상치의 30% 이상을 달성하며 순항하고 있다”고 바라봤다.
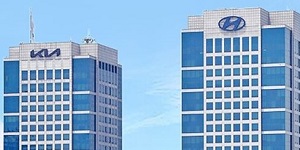
| ▲ 한국투자증권은 2일 현대차와 기아의 7월 판매량이 3분기 판매 예상치의 30% 이상을 달성하면서 순항하고 있다는 내용의 리포트를 내놨다. 사진은 현대차와 기아 본사. |
1일 현대차는 7월 국내외에서 자동차를 모두 32만5999대를, 기아는 25만7903대를 판매했다고 밝혔다. 현대차 글로벌 판매량은 2021년 7월보다 4.0%, 기아 판매량은 6.3% 증가했다.
한국투자증권은 앞서 현대차의 3분기 판매량을 94만 대로, 기아 판매량을 74만 대로 예상했다.
이에 비춰보면 현대차의 7월 판매량은 3분기 예상치의 34.7%, 기아의 7월 판매량은 예상치의 35%에 이른다.
김 연구원은 “7월 판매량에서 2021년도 기저 수준과 판매 믹스를 종합적으로 판단하면 기아가 조금 더 선방했다고 판단한다”며 “다만 현대차가 노사 협상을 일치감치 마무리 지은 만큼 8월 여름 휴가를 제외하면 조업 차질은 최소화될 것으로 전망된다”고 내다봤다.
다만 하반기부터 미국과 유럽 등 주요 시장에서 점유율을 유지하는 것이 중요할 것으로 파악된다.
김 연구원은 “경쟁 업체들이 하반기 공격적 판매 확대 계획을 밝히고 있다”며 “하지만 현대차와 기아는 상대적으로 낮은 판매비용(인센티브)를 유지하면서 점유율을 수성하는 모습을 보여 주가가 상승할 것으로 판단된다”고 분석했다. 장은파 기자




