



경제전문지 포브스는 4일 조사기관 트레피스 보고서를 인용해 “삼성전자의 현재 기업가치는 저평가된 수준”이라며 “매수를 추천할 수 있는 시점”이라고 보도했다.
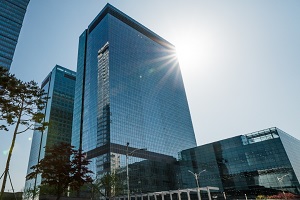
| ▲ 삼성전자 수원 본사. |
트레피스는 최근 이어진 삼성전자 주가 하락의 이유로 메모리반도체인 D램 업황 악화 전망이 힘을 얻고 있다는 점을 꼽았다.
그러나 삼성전자는 최근 발표한 4분기 실적에서 메모리반도체 가격 하락을 프리미엄 스마트폰과 TV, 가전제품 판매 확대로 만회할 수 있다는 점을 증명했다는 평가를 받았다.
트레피스는 삼성전자의 올해 영업이익 전망을 두고 봤을 때 주가가 지금보다 13% 상승할 여력이 있다고 바라봤다.
올해 금리 인상 등 통화정책 변화가 예상돼 투자자들이 삼성전자와 같이 높은 영업이익률을 기록하는 종목에 몰릴 것으로 예상되는 것도 주가에 긍정적 영향을 미칠 수 있다.
트레피스는 메모리반도체시장에도 점차 낙관적 전망이 퍼지고 있다며 D램 가격이 반등해 삼성전자 이익 증가에 더 힘을 실을 가능성도 있다고 바라봤다.
삼성전자가 반도체 생산투자를 공격적으로 진행하며 미래 성장성을 키우고 있는 점도 긍정적이다.
트레피스는 “삼성전자는 소비자용 전자제품시장에서 장기적으로 성장을 기대할 수 있다”며 “메모리반도체 가격 상승세도 주가 상승에 순풍으로 작용할 수 있다”고 분석했다. [비즈니스포스트 김용원 기자]




