PC부문의 수요 부진이 D램(DRAM)과 낸드플래시업황에 모두 부정적 영향을 미칠 것으로 분석됐다.
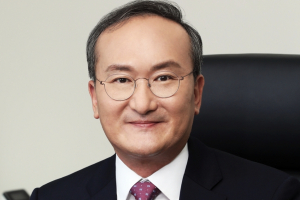
| ▲ 이석희 SK하이닉스 각자대표이사 사장. |
박유악 키움증권 연구원은 15일 SK하이닉스 목표주가를 기존 17만 원에서 14만 원으로 하향 조정하고 투자의견을 매수(BUY)로 유지했다.
14일 SK하이닉스 주가는 10만7500원에 거래를 마감했다.
박 연구원은 “그동안 SK하이닉스 주가를 눌러왔던 모바일반도체 수요의 강한 회복이 나타나고 있고 서버 수요도 강세를 띄고 있다”며 “하지만 PC부문의 수요가 줄고 있어 단기적으로는 메모리반도체업황이 부진하고 SK하이닉스의 주가 변동성도 확대될 수 있다”고 내다봤다.
SK하이닉스 주가는 올해 초부터 반도체 전방산업의 수요 둔화와 D램업황의 하락기 진입 우려 등으로 조정을 받고 있다.
D램업황 둔화의 우려는 현재 SK하이닉스 주가에 이미 반영돼 있는 것으로 분석됐다. 하지만 올해 말 낸드플래시의 급격한 업황 둔화가 나타나면서 SK하이닉스 주가의 단기 변동성이 확대될 것으로 전망됐다.
SK하이닉스 매출에서 낸드플래시가 차지하는 비중은 20% 안팎이다.
다만 2022년 상반기부터는 D램업황 회복에 관한 기대감으로 SK하이닉스 주가가 상승 전환할 것으로 예상됐다.
박 연구원은 “SK하이닉스 낸드플래시부문의 2021~2022년 실적 전망치 조정을 반영해 목표주가를 낮췄다”고 말했다.
SK하이닉스는 2021년 연결기준으로 매출 42조6240억 원, 영업이익 12조3140억 원을 낼 것으로 전망됐다. 2020년보다 매출은 34%, 영업이익은 146% 증가하는 것이다. [비즈니스포스트 나병현 기자]