주력제품인 적층세라믹커패시터(MLCC)와 패키지기판의 업황 호조에 힘입어 내년까지 실적 증가세가 이어질 것으로 전망됐다.
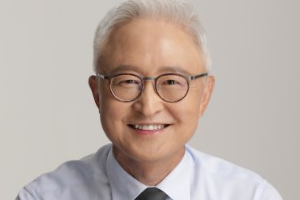
| ▲ 경계현 삼성전기 대표이사 사장. |
김록호 하나금융투자 연구원은 10일 삼성전기 목표주가 29만 원, 투자의견 매수(BUY)를 유지했다.
9일 삼성전기 주가는 18만1천 원에 거래를 마쳤다.
김 연구원은 “삼성전기의 주력사업인 컴포넌트 솔루션의 2021년 하반기 및 2022년 연간 예상 영업이익을 기존보다 각각 6%, 7% 상향한다”며 “적층세라믹커패시터의 빠듯한 수급이 이어지는 가운데 삼성전기의 제품 구성비(믹스) 개선이 지속되고 있다”고 바라봤다.
삼성전기는 주력인 정보기술(IT)제품 안에서도 고부가제품의 비중을 확대하며 구성비를 개선하고 있고 전장 및 산업기기 매출 비중을 높이면서 전방산업의 구성비 또한 개선하고 있다.
김 연구원은 “적층세라믹커패시터 공급업체들은 생산능력(CAPA) 증설이 가능한 여유공간은 확보하고 있지만 설비 투입을 수요에 맞춰 진행하고 있기 때문에 빠듯한 수급상황은 지속될 것으로 예상된다”고 내다봤다.
삼성전기의 기판사업도 호조를 보일 것으로 예상됐다.
김 연구원은 삼성전기 기판솔루션사업의 2021년 하반기 및 2022년 연간 예상 영업이익을 기존보다 각각 9%, 3% 높여잡았다.
그는 “패키지기판은 공급이 부족한 상황에서 가격이 상승하고 있고 2022년까지 공급이 부족한 상황이 지속될 가능성이 높다”며 “삼성전기는 중앙처리장치(CPU), 애플리케이션프로세서(AP), 경연성 인쇄회로기판(RF-PCB) 반도체 등 비메모리와 D램(RAM), 낸드(NAND) 등의 메모리까지 전방위적 패키지기판 공급이 가능한 세계 유일의 업체로서 수혜를 누리고 있다”고 바라봤다.
삼성전기는 올해 연결기준으로 매출 9조7810억 원, 영업이익 1조4631억 원을 낼 것으로 예상됐다. 지난해보다 매출은 19.1%, 영업이익은 76.4% 늘어나는 것이다. [비즈니스포스트 김지효 기자]