



양지환 대신증권 연구원은 9일 “현대글로비스는 2021년 신사업과 실적 회복 기대감이 크다”며 “현대글로비스는 현대차그룹과 애플의 협력을 고려하지 않아도 성장성이 좋다”고 바라봤다.
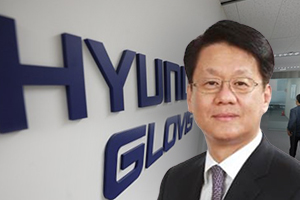
| ▲ 김정훈 현대글로비스 대표이사 사장. |
현대글로비스는 2021년 연결기준으로 매출 19조8550억 원, 영업이익 9530억 원을 낼 것으로 전망됐다. 2020년보다 매출은 20%, 영업이익은 44% 늘어나는 것이다.
양 연구원은 현대글로비스가 최근 증권사 연구원을 대상으로 진행한 기업설명회를 바탕으로 현대글로비스의 전망을 밝게 바라봤다.
현대글로비스는 2021년 현대차와 기아의 생산과 판매 확대에 힘입어 실적이 개선될 것으로 예상됐다.
현대글로비스는 매출이 현대차와 기아 생산과 판매에 연동되는 흐름을 보이는데 현대차와 기아는 2021년 판매목표를 2020년보다 각각 11%와 12% 높여 잡았다.
현대글로비스는 기업설명회에서 해외 중고차 운송사업, 해외 물류사업, 수소 운송업, 배터리 렌털사업 등 신사업을 강화할 계획도 밝혔다.
연간 8천억 원 가량의 투자를 진행할 계획을 세웠는데 3천억 원은 선박에 투자하고 국내사업 강화에 2천억 원, 새로운 해외 물류거점 확보에 1천억 원을 투입하기로 했다.
나머지 2천억 원은 가운데 1천억 원은 보스턴 다이내믹스 지분 인수에, 1천억 원은 새로운 인수합병(M&A) 등을 하는 데 쓰기로 했다.
양 연구원은 현대글로비스의 투자의견 ‘매수(BUY)’, 목표주가 26만 원을 유지했다.
8일 현대글로비스 주가는 20만 원에 거래를 마쳤다.
양 연구원은 “현대글로비스는 현대자동차그룹의 물류를 담당하며 세계 다양한 운송사업에서 차별화한 서비스를 제공하고 있다”며 “현대차그룹의 애플과 협력 부인에 따른 주가 조정을 적극적 매수기회로 활용할 것을 추천한다”고 제안했다. [비즈니스포스트 이한재 기자]




