



현대백화점이 기존 점포를 중심으로 매출을 회복하고 있는 것으로 파악됐다.
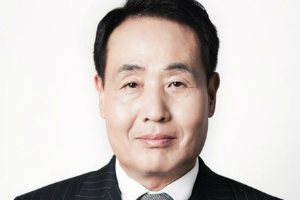
| ▲ 김형종 현대백화점 대표이사 사장. |
차재헌 DB금융투자 연구원은 21일 현대백화점 목표주가를 기존 8만1천 원에서 8만6천 원으로 높였다. 투자의견은 매수(BUY)를 유지했다.
20일 현대백화점 주가는 6만5900원에 거래를 마감했다.
차 연구원은 “현대백화점은 3분기 기준으로 백화점 기존 점포의 성장률이 회복되고 있으며 아울렛 매출에서는 높은 성장 흐름이 지속되고 있다”고 말했다.
현대백화점은 대부분 도심형 대형점포를 보유하고 경쟁사보다 효과적 비용구조를 지니고 있어 빠르게 실적을 회복하는 것이 가능한 것으로 분석됐다.
현대백화점은 2021년과 2022년 대형점포를 새롭게 내놓고 백화점부문의 매출을 회복하면서 빠르게 매출 증가를 이뤄낼 것으로 예상됐다.
차 연구원은 “현대백화점은 경쟁사와 비교해 면세점 적자폭이 확대되지 않고 있으며 2021년 면세점시장이 회복할 때 생존 가능성이 크다”고 내다봤다.
현대백화점은 2020년 연결기준으로 매출 6조2997억 원, 영업이익 1561억 원을 낼 것으로 전망됐다. 2019년보다 매출은 3.6%, 영업이익은 46.5% 각각 줄어드는 것이다. [비즈니스포스트 조승리 기자]




