



미국에 이어 중국시장까지 열리면 가파른 성장세를 보일 것으로 예상됐다.
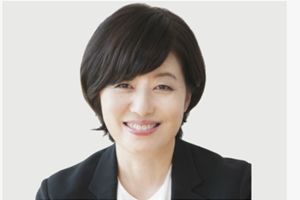
| ▲ 최진희 스튜디오드래곤 대표이사. |
이기훈 하나금융투자 연구원은 4일 스튜디오드래곤 목표주가를 9만2천 원, 투자의견은 매수(BUY)로 유지했다.
스튜디오드래곤 주가는 1일 7만9500원에 장을 마감했다.
이 연구원은 “스튜디오드래곤은 중국 판매가 막혔음에도 캡티브(전속시장) 성장과 넷플릭스의 등장으로 여전히 사상 최대 이익을 경신하고 있다”며 “만약 한한령까지 완화되면 목표 PER(주가 순자산비율) 40배 이상도 정당화할 가파른 실적 개선이 예상된다”고 바라봤다.
아직 단정짓기는 어렵지만 과거 한국 배우들이 주연으로 출연했지만 중국에 판매되지 못한 드라마들이 2020년 중국에 방영될 가능성이 조심스럽게 떠오르고 있는 것으로 전해졌다.
이 연구원에 따르면 2016년 상반기에 동시방영 조건으로 중국에 판매된 판권은 평균 제작비의 50~80% 수준에 이른다. 여기에 넷플릭스 판매까지 더한다면 드라마 제작사의 이익이 기하급수적으로 상승할 것으로 이 연구원은 바라봤다.
스튜디오드래곤은 올해 매출 5215억 원, 영업이익 487억 원을 거둘 것으로 전망됐다. 지난해보다 매출은 37.4%, 영업이익은 22.1% 증가하는 수치다.
온라인 동영상서비스(OTT)가 증가하면서 콘텐츠 제작 투자가 늘고 있는 점도 스튜디오드래곤에게 큰 호재다. 11월 디즈니플러스와 애플TV가 출시되면서 글로벌 OTT 경쟁은 더욱 치열해질 것으로 전망된다.
이 연구원은 “글로벌시장에서 콘텐츠 투자 경쟁이 시작됐는데 결국 승자는 제작사”라며 “같은 콘텐츠로 경쟁하는 음원은 중복 구독의 이유가 없지만 온라인 동영상서비스는 차별화된 콘텐츠만 있다면 중복 구독을 통해 시장을 확대할 수 있기 때문에 상위 제작사의 수혜가 두드러질 것”이라고 바라봤다.
특히 2020년에는 넷플릭스에 판매하는 오리지널 드라마 제작이 3편까지 확대되고 드라마 ‘라이브’의 미국판 제작에 참여해 추가 드라마 제작 논의도 이어질 것으로 예상됐다. [비즈니스포스트 조은아 기자]




