



하반기에 인공지능 등 새 사업과 자회사 라인(LINE)에서 비용 증가 추세가 이어질 것으로 전망됐다.
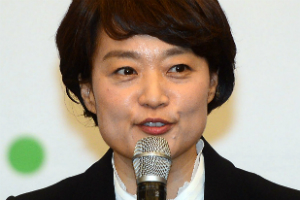
| ▲ 한성숙 네이버 대표이사 사장. |
황성진 현대차증권 연구원은 16일 네이버 목표주가를 19만 원에서 18만 원으로 낮췄다. 투자의견은 매수(BUY)로 유지했다.
네이버 주가는 15일 13만6천 원으로 장을 마감했다.
황 연구원은 “네이버는 미래 성장 엔진을 확보하기 위해 공격적 투자를 지속할 것으로 보인다”며 “인공지능 등 새로운 사업에서 인력을 충원하면서 인건비 등으로 비용 증가세는 이어질 것”이라고 바라봤다.
네이버는 3분기에 연결기준으로 매출 1조3764억 원, 영업이익 2414억 원을 거둔 것으로 추정됐다. 지난해 3분기보다 매출은 14.6% 증가하고 영업이익은 22.6% 감소한 수치다.
황 연구원은 “단기적으로 네이버의 실적이 상승하지는 않을 것”이라며 “인공지능뿐 아니라 자회사 라인에서도 새로운 사업을 시작하면서 공격적으로 투자를 하고 있어 비용은 계속 증가할 것”이라고 파악했다.
라인은 일본에서 1위 모바일메신저로 포털, 뉴스, 웹툰 등 다양한 영역에 영향력을 확대하고 있으며 핀테크 영역에서도 공격적 투자를 진행하고 있다.
황 연구원은 “네이버의 신규 사업이 성과를 나타날 때까지 당분간 실적은 부진하겠지만 장기적으로는 모바일 화면 개편을 통해 콘텐츠사업을 확장하고 커머스 플랫폼으로 자리잡을 수 있을 것”이라고 내다봤다.
네이버는 올해 연결기준으로 매출 5조4569억 원, 영업이익 9992억 원을 낼 것으로 전망됐다. 지난해보다 매출은 16.63% 증가하고 영업이익은 15.3% 줄어드는 것이다. [비즈니스포스트 이정은 기자]




