



김현용 이베스트투자증권 연구원은 27일 LG유플러스 목표주가를 기존 1만7천 원에서 1만8천 원으로 높여 잡았다. 투자의견은 매수(BUY)로 유지했다.
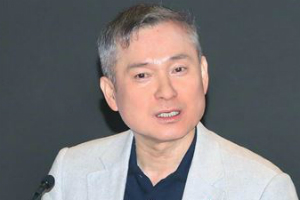
| ▲ 하현회 LG유플러스 부회장. |
LG유플러스 주가는 26일 1만5천 원에 장을 마쳤다.
김 연구원은 “LG유플러스가 인터넷TV(IPTV) 가입자 수를 꾸준히 늘리고 있는 데다 이에 따라 매출도 크게 증가하고 있다”며 “인터넷TV 등 유선사업 매출 비중이 전체의 20%를 넘어선 유일한 통신회사로서 경쟁우위를 입증하고 있다”고 파악했다.
LG유플러스는 2분기에 인터넷TV 가입자 수를 11만9천 명 늘렸다. 7개 분기 연속으로 10만 명 이상을 새 가입자로 얻고 있다. 같
은 기간 관련 매출도 지난해 2분기보다 21.5% 늘었다.
LG유플러스는 올해 매출 12조7280억 원, 영업이익 9020억 원을 낼 것으로 전망됐다.
지난해보다 매출은 2.2%, 영업이익은 7.9% 증가하는 것이다. [비즈니스포스트 윤준영 기자]




