



김진우 한국투자증권 연구원은 17일 “한국타이어 넥센타이어 등 국내 타이어회사는 미국과 한국의 수요 부진과 경쟁 심화 탓에 2분기 영업이익이 줄었을 것”이라며 “투입원가 변동폭이 크지 않았고 경쟁 심화로 가격 할인폭이 커지면서 당분간 저조한 수익성이 이어질 것”이라고 말했다.
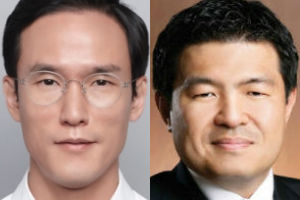
| ▲ 조현범 한국타이어 대표이사 사장(왼쪽)과 강호찬 넥센타이어 대표이사 사장. |
한국타이어와 넥센타이어는 2분기 연결 기준 영업이익이 각각 1789억 원, 413억 원을 내 2017년 2분기보다 각각 12.6%, 5.2% 줄었을 것으로 추정됐다.
김 연구원은 한국타이어와 넥신타이어 목표주가를 각각 6만 원, 1만3천 원으로 내리고 투자의견을 매수(BUY)로 유지했다.
한국타이어 영업이익 개선세는 예상보다 더딜 것으로 전망됐다.
김 연구원은 “한국타이어는 미국에서 수요 부진 탓에 최근 가동을 시작한 테네시 공장 손실이 3분기까지 이어지고 국내에서는 유통망 개편 작업 탓에 매출 부진과 경쟁 심화에 따른 부담이 커질 것”이라며 “신흥국에서는 중국산 제품 유입으로 판매 부진을 겪는 중”이라고 파악했다.
그는 “한국타이어 주가는 향후 미국 테네시 공장이 정상 가동되고 국내외 유통망 투자 효과가 나오면 점차 회복될 것”이라고 바라봤다.
넥센타이어는 영업이익 비중이 큰 미국에서 부진을 겪으면서 실적의 발목이 잡혔다.
김 연구원은 “넥센타이어는 미국에서 전체 매출의 28%, 전체 영업이익의 40%를 내고 있지만 판매 부진을 겪는 중”이라며 “다만 체코 공장 신설로 2019년 매출 2조 원을 내는 목표를 세우는 등 중장기 성장동력을 확보했기 때문에 체코 공장의 정상화 시점에 주목해야할 것”이라고 봤다.
금호타이어는 더블스타를 최대주주로 맞이했지만 영업 정상화까지 갈 길이 먼 것으로 파악됐다.
김 연구원은 “금호타이어는 유럽 등 해외 주문량이 감소하면서 7월 들어 일부 공장이 휴무에 돌입하는 등 본격적 회복까지 요원한 상황”이라며 “당분간 국내에서 영업을 강화하겠지만 본격적 회복은 해외 판매가 늘어야 가능할 것”이라고 내다봤다. [비즈니스포스트 임수정 기자]




