김선미 KTB투자증권 연구원은 17일 한샘 목표주가를 20만 원에서 17만 원으로 내렸다. 투자의견은 매수(BUY)를 유지했다.
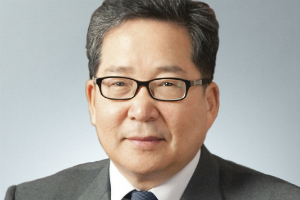
| ▲ 최양하 한샘 대표이사 회장. |
한샘 주가는 16일 14만7천 원으로 장을 마감했다.
한샘은 주택 거래량이 줄어든 영향으로 수익성이 낮은 사업의 비중이 커지고 있는 것으로 분석됐다.
김 연구원은 “한샘은 주택 거래량이 줄고 홈쇼핑 판매가 중단돼 가구와 인테리어매출이 감소한 상황에서 수익성이 낮은 건설·시행회사 가구공급 특판사업(B2B)과 건자재부문사업 매출 비중은 커지고 있다”고 바라봤다.
한샘은 1분기 매출이 인테리어부문과 부엌가구유통부문에서 각각 10.5%, 12.6% 줄어들지만 가구공급 특판사업부문에서 19.2% 늘어날 것으로 전망됐다.
김 연구원은 “매출회복을 위해서는 직영매장 수가 많아져야 한다”며 “인테리어부문에서는 점포를 늘리는 데 한계가 있어 당분간 실적이 더디게 성장하겠지만 부엌가구유통부문에서는 리모델링 중심의 리하우스매장 확대로 양호한 실적 성장률을 보일 것”이라고 파악했다. [비즈니스포스트 김수연 기자]