허민호 신한금융투자 연구원은 19일 “원전과 석탄발전소 가동률은 2018년에도 여전히 낮을 수준을 보일 것”이라며 “한국전력은 전력구입비 상승 등으로 올해도 영업이익이 줄어들 것”이라고 내다봤다.
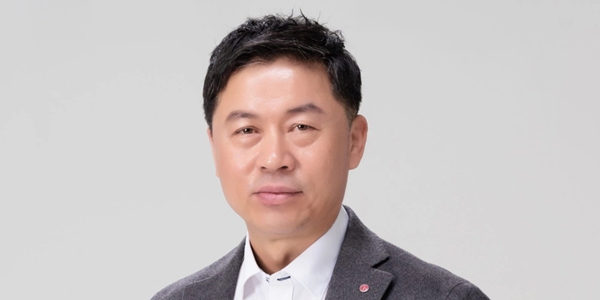
| ▲ 김시호 한국전력공사 사장 직무대행. |
한국전력은 올해 연결기준으로 매출 60조7027억 원, 영업이익 5조1124억 원을 낼 것으로 예상됐다. 2017년 실적추정치보다 매출은 2.4% 늘지만 영업이익은 8.5% 줄어드는 것이다.
한국전력은 2017년 영업이익이 2016년보다 절반 이상 줄어들었을 것으로 추정되는데 2018년 역시 감소할 경우 2년 연속 하락세를 이어가게 된다.
2018년 원전 가동률은 79.2%일 것으로 예상됐다. 지난해보다 4.1%포인트 늘어나지만 2015년과 2016년 가동율인 88.6%와 84.5%보다 낮은 수준이다.
2018년 석탄발전 가동률은 78.5%를 보여 지난해보다 1.1%포인트 줄어들 것으로 전망됐다. 석탄발전 가동률은 2015년 90.2%, 2016년 85.6%를 보였다.
한국전력은 상대적으로 발전단가가 낮은 원전과 석탄발전의 가동률이 높을수록 수익성이 좋아지는 효과를 볼 수 있다.
한국전력은 낮은 원전과 석탄발전 가동률, 외부 전력구입량 증가, 신재생에너지 의무공급 비율(RPS) 상승에 따른 신재생에너지 공급인증계수(REC) 구입비용 증가 등으로 2018년 전력구입비로 16조5500억 원을 쓸 것으로 예상됐다. 지난해보다 14.9% 늘어나는 것이다.
한국전력은 지난해 4분기에 영업이익 5036억 원을 낸 것으로 추정됐다. 2016년 4분기보다 60.3% 줄어드는 것이다.
허 연구원은 “한국전력은 지난해 4분기 연료비와 전력구입비 상승에 더해 중저준위폐기물 비용 증가에 따른 충당금, 고리1호기 해체비용에 따른 1회성 비용이 발생한 것으로 보인다”며 “시장의 기대보다 크게 낮은 실적을 냈을 것”이라고 파악했다.
허 연구원은 한국전력의 목표주가를 3만9천 원으로 제시하며 기존보다 7% 낮춰 잡았다.
허 연구원은 “한국전력은 당분간 원전과 석탄발전소 가동률 상승, 전기요금 인상 등 실적 개선을 위한 모멘텀을 찾기 어려워 보인다”고 바라봤다 [비즈니스포스트 이한재 기자]