HUFFPOST
HUFFPOST
시장과머니  증시시황·전망

삼성바이오로직스 목표주가 상향, 생산능력 확대로 외형 성장

김현정 기자 hyunjung@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

삼성바이오로직스 목표주가가 높아졌다.

올해 안에 2공장의 가동률이 높아지고 3공장이 우수의약품제조품질기준(cGMP)을 획득할 가능성이 높은 점이 호재로 꼽혔다.
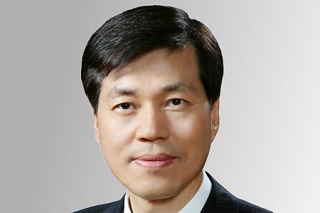
 
삼성바이오로직스 목표주가 상향, 생산능력 확대로 외형 성장
▲ 김태한 삼성바이오로직스 사장.

강양구 현대차투자증권 연구원은 12일 삼성바이오로직스 목표주가를 기존 42만5천 원에서 48만 원을 상향조정하고 투자의견을 매수(BUY)로 유지했다.

강 연구원은 “CMO사업부의 현재가치를 계산할 때 적용하는 경쟁사 멀티플(목표배수)을 42.4배에서 45.5배로 높여 삼성바이오로직스의 기업가치가 올랐다”며 “판매가 승인된 주요 바이오시밀러 SB2, SB3, SB4의 시장성장률도 기존 2%에서 6%로 증가한 만큼 목표주가를 올려잡았다”고 평가했다.

삼성바이오로직스는 올해 4분기 안에 3공장이 우수의약품제조품질기준을 취득하며 해마다 18만 리터 규모의 생산능력이 추가로 확대될 것으로 전망됐다. 

강 연구원은 “3공장은 24시간 가동이 가능하도록 설계된 만큼 글로벌 경쟁사인 론자, 베링거잉겔하임보다 2배 많은 생산이 가능할 것”이라며 “삼성바이오로직스의 1공장과 2공장이 각각 100배치, 160배치를 생산하고 있는데 3공장은 300배치까지 생산할 것”이라고 파악했다.

삼성바이오로직스 자회사 삼성바이오에피스는 유럽시장에서 점유율을 확대하며 적자폭이 감소할 것으로 전망됐다. 내년에 북미시장까지 진출하면 2019년 안에 흑자 전환도 가능할 것으로 예상됐다.

삼성바이오로직스는 장기적으로 외형도 성장할 것으로 전망됐다.

강 연구원은 “2020년 이후 4공장이 증설되면서 중장기적으로 40만 리터 이상이 추가로 확보될 것”이라며 “삼성바이오로직스는 높은 외형 성장이 가능할 것”이라고 바라봤다. [비즈니스포스트 김현정 기자]

최신기사

하나증권 "은행주 실적 개선 기대에 매수 전략 유효, 최선호주 KB·우리금융"
하나증권 "북한 미사일에 지정학적 긴장 높아져, 국내 방산주 수급 유입 가능성"
비트코인 1억1099만 원대 횡보, '클래리티 법안' 부결 뒤 전문가 전망 엇갈려
앤트로픽 'AI 개발 속도조절론' 속 IPO 11월로 연기, 기업가치 2조 달러 목표
현대건설 도시정비 신규 수주 2년 연속 10조 넘어서, 서울 여의도 포함 3곳 따내
후티 반군 사우디아라비아 수도 리야드 공격, 공항 인근서 화재와 연기
호반건설 서울 창동 재건축·중화역 가로주택 수주, 올해 도시정비 수주 1조 돌파
요미우리 한국 미국 일본 북극권 협력 양해각서 체결 유력, 유엔 총회에서 서명"
민주당 김민석 "대통령 연임 가능성 일축, 진지한 개헌 논의로 전환해야"
[오늘Who] LS 회장 구자은 "AI로 생산성 혁신해야, 변화 속도 두려워 말아야"
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.